¿Qué va a pasar con el dólar en 2027?: los movimientos del peso que pueden poner a prueba la “bazuca” del Gobierno
calendar_today 24.10.2026 - person - timer ~9 Minutos

El Gobierno asegura que dispone de una “bazuca” de USD 75.000 millones para enfrentar una eventual corrida cambiaria el año próximo, pero los cálculos de consultores privados sobre los pesos que podrían migrar hacia el dólar sugieren que la presión potencial supera, al menos en términos teóricos, esa cifra.
La discusión gana relevancia por el calendario político. Las elecciones presidenciales de 2027 se celebrarán en un contexto en el que la administración de Javier Milei busca sostener el esquema de bandas cambiarias, recomponer reservas y afrontar vencimientos de deuda. La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas y requirieron asistencia de la Secretaría del Tesoro de Estados Unidos.
PUBLICIDAD
La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas
El Presidente y el ministro de Economía, Luis Caputo, presentaron la capacidad de respuesta oficial como una señal para desalentar una dolarización masiva de carteras. El cálculo parte de una referencia acotada: la base monetaria, que el Gobierno ubicó cerca de $45 billones, equivalentes a unos 30.000 millones de dólares.
En ese sentido, el secretario de Finanzas, Federico Furiase, subrayó que el férreo control sobre la cantidad de dinero circulante hace que no haya suficientes pesos para “correr” contra el dólar: “Hay poca munición para correr contra el dólar en el año electoral”.
Durante su presentación en la 3ª Cumbre Aseguradora Argentina, el funcionario atribuyó la calma del mercado cambiario al volumen acotado de los pasivos monetarios del Banco Central. Afirmó que la liquidez en pesos de la economía ronda los USD 30.000 millones, una cifra reducida frente a otros períodos.
PUBLICIDAD
Desde la perspectiva de Furiase, ese nivel limita la posibilidad de que los tenedores de moneda local compren dólares en gran escala y provoquen tensiones sobre la cotización. Pero ese enfoque deja fuera otros instrumentos en pesos que, ante un cambio abrupto de expectativas, podrían transformarse en demanda de dólares.
La primera “bazuca” que difundió el Gobierno reúne cuatro componentes de USD 15.000 millones o USD 20.000 millones cada uno:
- USD 20.000 millones de compras de reservas que el Banco Central de la República Argentina (BCRA) proyecta acumular desde las elecciones de 2025.
- Un eventual swap de monedas con Estados Unidos por otros USD 20.000 millones.
- Una línea similar con China, también por USD 20.000 millones.
- La capacidad de intervenir en el mercado de futuros, que la Casa Rosada estimó en USD 15.000 millones. Esa herramienta no implica dólares líquidos para vender en el mercado contado, pero puede influir sobre las expectativas de devaluación y sobre las cotizaciones de los contratos a término.
La liquidez en pesos de la economía ronda los USD 30.000 millones (Furiase)
La suma da los USD 75.000 millones que Milei presentó como poder de fuego para atravesar episodios de tensión antes de los comicios de 2027. Y, en los últimos días, esa cifra ascendió a USD 125.000 millones al sumarle el superávit comercial proyectado para el año que viene y otros USD 25.000 millones en financiamiento que provendría de organismos internacionales para cubrir compromisos de deuda.
PUBLICIDAD
El interrogante pasa por la disponibilidad efectiva de cada recurso. Las reservas que compre el BCRA pueden reducirse por pagos de deuda, ventas al Tesoro u otras operaciones. Los swaps con Estados Unidos y China dependen de condiciones financieras y decisiones políticas de las contrapartes.
En el caso del mercado de futuros, la intervención tiene límites dentro del programa acordado con el Fondo Monetario Internacional (FMI) y solo podrían utilizarse hasta 9.000 millones de dólares.
La ayuda del Tesoro de Estados Unidos en 2025contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos
La asistencia estadounidense de 2025 aportó una referencia para ese debate. El Tesoro norteamericano compró pesos con dólares en medio de la volatilidad previa a las elecciones legislativas y acompañó un mecanismo de intercambio de monedas entre los bancos centrales. La ayuda contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos ni que un eventual respaldo futuro tenga el mismo monto.
PUBLICIDAD
La plataforma Clave Bursátil propuso ampliar el universo de pesos que podría presionar sobre el mercado cambiario. Se trata de un ejercicio teórico basado en cifras oficiales al cierre del segundo trimestre de 2026, no de una proyección sobre una corrida ni de una estimación de salida efectiva de todos esos fondos.

“El cálculo con la base monetaria actual implica omitir que el mercado puede rescatar plazos fijos o vender o dejar de comprar títulos públicos en pesos”, destacó el análisis. En ese escenario, “grandes masas de pesos que hoy no están en la base monetaria” podrían aparecer de forma repentina en busca de cobertura cambiaria.
PUBLICIDAD
La cuenta incluye $65,3 billones de plazos fijos del sector privado y $133,4 billones de deuda del Tesoro en manos privadas. Para evitar duplicaciones, el informe resta $58,3 billones en bonos en pesos que pertenecen a bancos, dado que Finanzas los contabiliza dentro de las tenencias privadas, aunque esas entidades ya aparecen del lado de los depósitos a plazo.
La deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones
Tras esa corrección, la deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones al tipo de cambio utilizado en el cálculo.
PUBLICIDAD
“La pregunta es: ¿Cuántos pesos pueden correr contra el dólar?”, planteó Clave Bursátil. La cifra supera a la “bazuca” oficial de USD 75.000 millones y también excede con amplitud a la base monetaria que el Gobierno tomó como referencia.
El resultado no supone que todos los depositantes cancelarán sus colocaciones ni que todos los tenedores de bonos venderán sus posiciones. Tampoco implica que cada peso liberado termine en el mercado de cambios.
Los depósitos y los títulos públicos tienen plazos, rendimientos y perfiles de tenedores distintos. El planteo apunta a medir el volumen de liquidez en moneda local que podría buscar cobertura si se deterioraran las expectativas.
PUBLICIDAD
En paralelo, la demanda de dólares de las personas físicas continuó durante 2026, pese a que se mantuvo por debajo de los máximos registrados en los meses electorales de 2025.
Desde la flexibilización del cepo, en abril de 2025, los argentinos compraron USD 47.290 millones en forma bruta. Si se agregan las transferencias de moneda extranjera sin destino declarado del sector privado no financiero, el acumulado llega a USD 51.644 millones. Descontadas las ventas de divisas, la demanda neta asciende a 40.343 millones de dólares.
En los primeros ocho meses del año, las adquisiciones brutas por parte del sector privado totalizaron USD 20.898 millones
Durante 2026, las compras brutas informadas por el BCRA fueron de USD 2.613 millones en enero, USD 2.368 millones en febrero, USD 2.363 millones en marzo, USD 2.727 millones en abril, USD 2.212 millones en mayo y USD 2.443 millones en junio.
PUBLICIDAD
En julio se registró el máximo del año, con USD 3.319 millones. En agosto, la cifra bajó a USD 2.853 millones, el segundo monto más elevado de 2026. En los primeros ocho meses del año, las adquisiciones brutas totalizaron USD 20.898 millones.
El contraste aparece al mirar la secuencia de 2025. En julio de ese año, las compras habían llegado a USD 3.473 millones. La demanda subió a USD 5.130 millones en septiembre, en la antesala de las legislativas, y permaneció alta en octubre, con USD 4.731 millones. Después del triunfo oficialista, bajó a USD 1.597 millones en noviembre.
La dinámica de agosto también mostró que no todos los dólares adquiridos salen del circuito formal. De los cerca de USD 2.600 millones que egresaron ese mes en billetes y divisas sin finalidad específica, alrededor de USD 1.100 millones permanecieron depositados en bancos locales. Otros USD 700 millones se dirigieron a activos externos y unos USD 900 millones se usaron para pagos con tarjeta, turismo, servicios y otros consumos.
Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias
El Gobierno sostiene que esa permanencia dentro del sistema, a la que define como dolarización onshore, reduce la presión inmediata sobre las reservas. Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias.
La capacidad de respuesta ante una presión sobre el dólar dependerá de cuántos recursos de la “bazuca” estén disponibles al mismo tiempo. El BCRA necesitará sostener las reservas, mientras el Tesoro deberá cubrir vencimientos de deuda y buscar financiamiento en el mercado.
Los swaps ocupan un lugar central en esa discusión. Un acuerdo de intercambio de monedas puede ampliar el margen financiero, pero su uso para intervenir en el mercado cambiario requiere que la contraparte habilite la operación. En el caso de Estados Unidos, además, una nueva asistencia estará atravesada por la política interna de ese país y por las condiciones que pueda fijar la administración de Donald Trump.

También queda por definir el papel del mercado de futuros. La utilización de contratos puede moderar las expectativas de devaluación, pero tiene un alcance distinto al de una venta de dólares y está sujeta a los topes acordados con el FMI.
Así, la cuenta de los pesos potencialmente dolarizables y la de los dólares disponibles no se miden solo por su volumen nominal. El punto será la velocidad con la que se muevan los depósitos, los títulos y las expectativas, frente a una capacidad de intervención que combina recursos líquidos, líneas sujetas a activación y herramientas financieras de alcance limitado.
La inflación se resiste a bajar del 2%: qué espera el mercado para el resto del año y cuáles son los riesgos para el año que viene
calendar_today 24.10.2026 - person - timer ~9 Minutos

La inflación argentina parece encontrar dificultades para profundizar su desaceleración. Después de alcanzar el 1,7% mensual en agosto, el índice de precios al consumidor volvió a subir en septiembre, cuando fue 1,9%, y las primeras estimaciones privadas para octubre anticipan un resultado similar.
Aunque el ritmo de aumento de los precios se mantiene por debajo del 2%, los economistas no esperan una reducción significativa en los últimos meses de 2026 y advierten que el escenario de 2027 dependerá, en buena medida, de la evolución del dólar, los precios internacionales de la energía y la incertidumbre propia de un año electoral.
PUBLICIDAD
El próximo dato oficial se conocerá el 12 de noviembre, cuando el Indec publique la inflación correspondiente a octubre. Por ahora, los relevamientos de las consultoras privadas ubican el incremento mensual entre 1,8% y 2%, prácticamente en línea con septiembre. La estacionalidad, que habitualmente presiona sobre los precios durante determinados meses del año, también aparece entre los factores que explican las dificultades para consolidar una trayectoria descendente.
La estacionalidad también aparece entre los factores que explican las dificultades para consolidar una trayectoria descendente
La relativa estabilidad de los últimos registros convive con dos fuerzas contrapuestas:
- La debilidad de la demanda limita la capacidad de las empresas para trasladar mayores costos a los consumidores.
- La inercia de los ajustes de tarifas y combustibles y determinados aumentos estacionales impiden que el índice general descienda con mayor rapidez.
Según Lorenzo Sigaut Gravina, economista del centro de estudios Equilibra, la inflación de octubre se ubicaría en torno al 1,9%, después de que la tercera semana mostrara un incremento algo superior al previsto inicialmente por la consultora. El economista explicó que el relevamiento semanal registró una variación del 0,4%, frente al 0,3% esperado, principalmente por aumentos en verduras e indumentaria asociados, en este último caso, al cambio de temporada.
PUBLICIDAD
Sigaut Gravina consideró que un resultado del 2% representaría una dificultad adicional para el Gobierno. Para noviembre, estimó que el índice podría mantenerse ligeramente por debajo de ese umbral, aunque advirtió sobre las presiones habituales de fin de año.
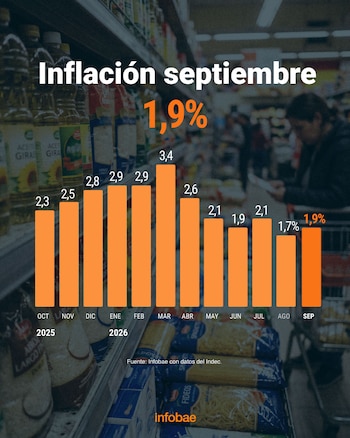
Desde Analytica, el economista Claudio Caprarulo también proyectó una inflación cercana al 2% para octubre, en línea con el registro de septiembre. Explicó que los aumentos de alimentos y bebidas relevados durante las primeras dos semanas del mes resultaron similares a los del período anterior, mientras que los ajustes tarifarios continuaron en niveles cercanos al promedio de 2,3% mensual que registra la categoría de precios regulados.
PUBLICIDAD
Los últimos datos de Eco Go reflejan las diferencias entre la evolución del índice general y el comportamiento de algunos rubros de consumo cotidiano. La consultora proyectó una inflación mensual del 1,8% para octubre, bajo el supuesto de aumentos del 0,5% en cada una de las semanas restantes. Sin embargo, detrás de ese promedio aparecen movimientos de precios muy diferentes.
Los alimentos y bebidas no alcohólicas aumentaron 0,59% en la tercera semana, casi cinco veces más que el nivel general. Los mayores incrementos se concentraron en panificados y cereales, con 2,1%; frutas, con 1,7%; azúcar y dulces, con 1,2%; y verduras, con 0,8%. En cambio, los lácteos y huevos retrocedieron 0,5%, mientras que las carnes prácticamente no registraron variaciones.
PUBLICIDAD
La caída de los precios de la indumentaria resultó determinante para contener el índice semanal. El rubro prendas de vestir y calzado bajó 1,75%, impulsado por reducciones del 7,1% en pantalones y del 4,2% en calzado.
En sentido contrario, los servicios registraron aumentos importantes. Los pasajes aéreos subieron 6,4%, el alojamiento 5,3% y las naftas y peajes 2,7%. Eco Go estimó incrementos del 3% en restaurantes y hoteles, del 2,6% en prendas de vestir y calzado y del 2,4% en alimentos y bebidas no alcohólicas.
La carne y los combustibles pueden meter ruido y hacer que la inflación esté más cerca del 2% que del 1,5% (Menescaldi)
Sebastián Menescaldi, economista de Eco Go, dijo a Infobae que la consultora espera una inflación de entre 1,8% y 1,9% para octubre, sin grandes diferencias respecto de septiembre. Para los próximos meses, consideró probable que la suba del índice continúe oscilando entre 1,5% y 2%, con mayor cercanía al límite superior de ese rango por las presiones que podrían ejercer algunos alimentos y los combustibles.
PUBLICIDAD
La evolución de la carne constituye uno de los principales factores de atención para los próximos meses. Aunque los precios minoristas prácticamente no variaron durante la tercera semana de octubre, los mayoristas acumularon tres semanas consecutivas de aumentos, con una suba del 3,6% en ese período, según Eco Go.
Menescaldi advirtió que noviembre suele presentar presiones estacionales sobre el precio de la carne, a las que podrían sumarse factores climáticos que afecten la producción y la salida de animales. También mencionó la posibilidad de nuevos ajustes en los combustibles.

A esas presiones se suma la evolución de los precios mayoristas. Claudio Caprarulo destacó que el índice mayorista se aceleró hasta el 3,2% en septiembre, impulsado especialmente por los costos de combustibles y energía, una dinámica que podría generar nuevos aumentos en los próximos meses. “Para noviembre y diciembre esperamos que la inflación oscile entre 1,7% y 2%”, sostuvo el economista de Analytica.
PUBLICIDAD
Las estimaciones para el cierre de 2026 muestran diferencias acotadas. Equilibra proyecta una inflación anual de entre 30% y 31%, mientras que Eco Go espera un resultado cercano al 30%, aunque ligeramente inferior a ese nivel. En ambos casos, las previsiones suponen que el ritmo mensual de aumento de los precios continuará relativamente estable hasta diciembre.
Para noviembre y diciembre esperamos que la inflación oscile entre 1,7% y 2% (Caprarulo)
Para Menescaldi, el comportamiento de la demanda resulta central para entender esa estabilidad. La debilidad del consumo restringe la posibilidad de convalidar incrementos mayores, pero la persistencia de la inercia inflacionaria dificulta una reducción más pronunciada.
El economista Gabriel Caamaño coincidió en que, si no aparecen sorpresas negativas, la inflación podría mantenerse entre 1,7% y 2% mensual durante lo que resta del año. En este sentido, consideró que el margen de la política económica para modificar significativamente esa trayectoria en el corto plazo resulta limitado. “La ventana para bajar la inflación este año ya se cerró; intervenir precios sería contraproducente”, afirmó.
PUBLICIDAD

Según su análisis, una definición más clara del régimen monetario podría contribuir a mejorar el anclaje de las expectativas, pero difícilmente tendría efectos inmediatos sobre los índices de noviembre y diciembre. Otras alternativas, como contener artificialmente las tarifas, podrían generar dificultades posteriores.
La perspectiva para el próximo año incorpora un elemento de incertidumbre adicional: las elecciones de 2027 y su posible impacto sobre la demanda de dólares. Los economistas coinciden en que la evolución del tipo de cambio será uno de los factores centrales para determinar si la inflación consigue desacelerarse o permanece cerca de los niveles actuales.
Aunque la Argentina registra un superávit comercial importante, la compra de divisas por parte de los particulares podría intensificarse ante la incertidumbre electoral (Sigaut Gravina)
Sigaut Gravina explicó que, aunque la Argentina registra un superávit comercial importante, la compra de divisas por parte de los particulares podría intensificarse ante la incertidumbre electoral. En ese escenario, el dólar podría acercarse al techo de la banda cambiaria y generar nuevas presiones sobre los precios, incluso si el traslado de la depreciación a la inflación resulta relativamente bajo.
PUBLICIDAD
El economista de Equilibra considera que la inflación de 2027 podría ubicarse entre 25% y 30% si coinciden presiones cambiarias y precios internacionales de la energía elevados. En cambio, un escenario más favorable, con menores tensiones sobre el dólar y una reducción del precio del petróleo, permitiría pensar en un índice cercano al 20% anual.

Actualmente, el barril se encuentra por encima de los USD 110, por lo que un eventual regreso hacia los USD 70 contribuiría a reducir las presiones inflacionarias, según Lorenzo Sigaut Gravina. No obstante, aclaró que se trata de un factor externo sobre el cual la política económica argentina tiene escaso margen de intervención.
Claudio Caprarulo también identificó la estabilidad cambiaria como una condición necesaria para sostener la desaceleración. Según explicó, si el Gobierno logra contener las presiones sobre el tipo de cambio y la inflación mensual se mantiene ligeramente por debajo del 2%, el incremento acumulado durante 2027 podría rondar el 25 por ciento.
Menescaldi, a su vez, planteó que las proyecciones para el próximo año dependen del escenario político y financiero. Bajo el supuesto de continuidad de un gobierno con orientación favorable al mercado, consideró que las estimaciones podrían variar alrededor de cinco puntos porcentuales respecto del nivel con el que termine 2026, según las condiciones que prevalezcan. De ganar en primera vuelta el presidente Javier Milei, podría cerrar más cerca de 25%, pero si va a un ballotage con un candidato opuesto ideológicamente, la inflación podría superar el 35%, sostuvo.
Una eventual normalización de la región, acompañada por una reducción de los costos energéticos, podría favorecer una desaceleración más rápida de la inflación (Caamaño)
Caamaño también resaltó que el contexto político y cambiario será determinante, pero puso especial atención en los precios internacionales de la energía y la evolución del conflicto en Medio Oriente. Una eventual normalización de la región, acompañada por una reducción de los costos energéticos, podría favorecer una desaceleración más rápida de la inflación.
El economista sostuvo que una definición más precisa del régimen monetario y una mejor comunicación de sus objetivos podrían contribuir a ordenar las expectativas. También mencionó la posibilidad de coordinar pautas futuras de salarios y tarifas, aunque consideró que el calendario electoral reduce el margen para que esas medidas produzcan resultados en el corto plazo.
En relación con el tipo de cambio, Sigaut Gravina planteó distintos escenarios para el período electoral. Uno contempla una mayor demanda de dólares que provoque un incremento sostenido de la cotización, con efectos sobre los precios internos. Otro supone que las presiones cambiarias resulten transitorias y que, una vez superada la incertidumbre electoral, el dólar retroceda, como ocurrió después de las elecciones de 2025.
Para el economista de Equilibra, esa diferencia será importante para determinar el resultado inflacionario de 2027. Su escenario central contempla una inflación inferior a la de 2026, aunque no demasiado alejada del 25% anual, mientras que una reducción hacia el 20% dependerá de una combinación de condiciones cambiarias e internacionales más favorables.
El billete de $200 cumple diez años: qué se podía comprar cuando salió y para qué alcanza hoy
calendar_today 24.10.2026 - person - timer ~4 Minutos
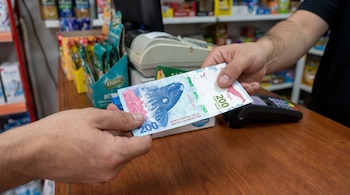
El 26 de octubre de 2016 entró en circulación el billete de $200. Fue uno de los primeros con imágenes de la fauna argentina y en su caso adoptó la figura de una Ballena Franca Austral. Diez años más tarde, el billete sigue circulando, pero con un uso cada vez más limitado. Es que desde que se emitió por primera vez hasta hoy, la inflación avanzó más de 12.414% (la medición se retomó en diciembre de 2016).
El avance de los precios y la pérdida de capacidad de compra del billete de $200 quedan en evidencia con sólo repasar la evolución del costo de algunos de los productos y servicios más demandados por los argentinos. Según datos oficiales del Banco Central de la República Argentina (BCRA), al cierre de septiembre, había 195,8 millones de unidades en circulación, mientras que el pico se alcanzó a mediados de 2022, cuando tocó los 497 millones.
PUBLICIDAD
Según datos de Indec, en octubre de 2016 un billete de $200 permitía comprar 5,9 kilos de pan francés tipo flauta, que costaba $34 el kilo. Hoy el mismo kilo se vende a $4.958 y el billete alcanza para sólo 0,04 kilos, unos 40 gramos.
En los productos de almacén la diferencia es todavía mayor. La harina de trigo común 000 costaba $10 el kilo y con $200 se llevaban 19,2 kilos. Actualmente el kilo está a $1.098 y el billete rinde 0,18 kilos, lo que implica una pérdida de 19,01 kilos. Con el arroz blanco simple pasó algo similar: de $18 a $1.905 el kilo, con lo que las unidades que se podían comprar bajaron de 10,8 a 0,10.
PUBLICIDAD
El azúcar y la sal fina también muestran el cambio. Un kilo de azúcar valía $16 en 2016 y con un billete de $200 se compraban 12,7 kilos; hoy cuesta $1.598 y se consigue 0,13 kilos. El paquete de 500 gramos de sal fina, en tanto, costaba $12, por lo que el billete alcanzaba para 16,5 paquetes. Ahora se vende a $1.540 y el billete cubre 0,13 de un paquete.
En el caso del aceite de girasol, la botella de 1,5 litros pasó de $46 a $6.982: antes se podían comprar 4,3 botellas y hoy un valor simbólico de 0,03 botellas. Es decir que se necesitarían 35 billetes de $200 para cubrir el valor de una sola botella.
PUBLICIDAD
El asado es el producto con el precio más alto de los relevados en la comparación. En 2016 el kilo costaba $108, de modo que con $200 se compraban 1,9 kilos. Hoy el kilo se vende a $16.836 y el billete alcanza para 0,01 kilos, es decir, apenas el 1% de un kilo. El pollo entero pasó de $36 a $4.788 el kilo, y las unidades que se podían adquirir bajaron de 5,5 a 0,04 kilos.
En lácteos, el litro de leche fresca entera en sachet costaba $18 y con el billete se llevaban 11,4 litros. Actualmente el litro está a $2.071 y se compra 0,10 litros, una décima parte. Algo similar ocurrió con el queso cremoso: el kilo pasó de $121 a $14.603 y las unidades que se podían comprar se redujeron de 1,7 a 0,01.
PUBLICIDAD
La docena de huevos de gallina costaba $31 y con $200 se compraban 6,4 docenas. Hoy se vende a $3.941 y se necesitan 20 billetes de $200 para cubrir el valor de los doce huevos.
En octubre de 2016, el litro de nafta súper costaba $17. Con $200 se cargaban 11,7 litros. Hoy el litro está a $2.090 y el billete alcanza para 0,10 litros, una pérdida de 11,61 litros.
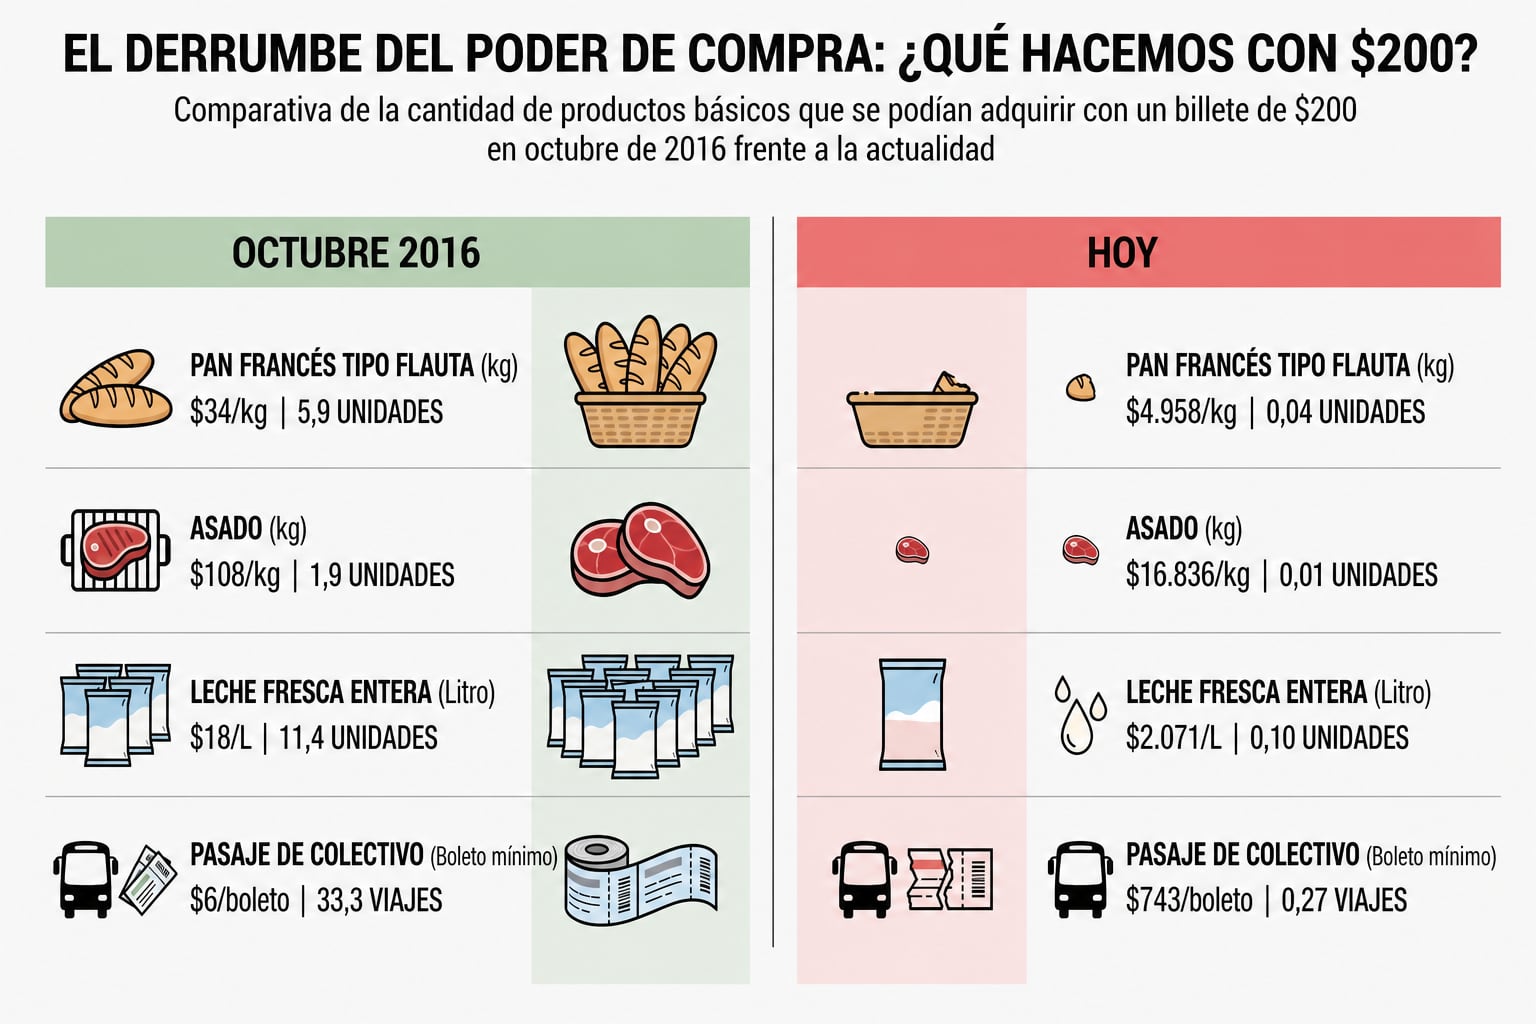
El boleto mínimo de colectivo en el AMBA de jurisdicción nacional valía $6, por lo que el billete cubría 33,3 viajes. Actualmente el boleto mínimo cuesta $743 y con $200 no se llega a pagar un pasaje completo: alcanza para menos de la tercera parte de un boleto. Es la mayor pérdida en unidades de todos los productos y servicios relevados, con 33,06 viajes menos.
PUBLICIDAD
Asimismo, se podrían encontrar cientos de otros ejemplos de precios que se volvieron inalcanzables para un sólo billete de 200 pesos.
El resultado es que en octubre de 2016 el billete de $200 alcanzaba para comprar al menos una unidad de cada uno de los 16 productos y servicios relevados. Diez años después, no alcanza para comprar una unidad completa de ninguno de ellos.
¿Golpe a los autos chinos?: qué puede pasar tras el acuerdo del gobierno con EEUU para combatir ciertas prácticas comerciales
calendar_today 24.10.2026 - person - timer ~6 Minutos

A medida que pasan los días y no hay novedades, se multiplican las especulaciones en el sector automotor respecto al cupo 2027 de autos híbridos y eléctricos exentos de pagar arancel de importación.
Gran parte de esas especulaciones se deben al alineamiento político del Gobierno, que recientemente firmó una declaración con otros 13 países para combatir las prácticas desleales de comercio internacional.
PUBLICIDAD
“Hace dos semanas que está listo para firmar”, aseguraron fuentes cercanas al Gobierno, pero “al Estado hay que moverlo”, afirmaron, sin dar mayores detalles ni generar vinculación alguna entre un tema y otro.
Otras voces hablan de lobby de los importadores para que se les asegure un volumen de autos similar al que tuvieron en 2025 y 2026, especialmente por la presunta llegada de Tesla, que pretenderá hacerse de un buen número de vehículos.
La inquietud en el sector es mayor a la de las licitaciones anteriores, porque tanto quienes entren como quienes no lo hagan saben que una parte significativa del comportamiento de los precios en 2027 se deberá al impacto de este programa del Gobierno y la decisión que se tome respecto al modo de adjudicar las unidades.
PUBLICIDAD
Si se hace un cupo dentro del cupo para asignar auto por tecnología, o se reciben todas las ofertas y se decide por algún nuevo criterio o no, cambia considerablemente en escenario.
El tema es más sensible después de que el Gobierno argentino firmó el pasado 7 de octubre en Estados Unidos, una Declaración Ministerial Conjunta junto a otros 13 países, en la que se delinearon medidas eficaces para hacer frente al exceso de capacidad y producción estructural en diversos sectores clave que suscitan preocupación.
Ese documento insta a todos los países a tomar medidas para poner fin al uso de políticas y prácticas ajenas a reglas que distorsionan los mercados y perpetúan el exceso de capacidad y producción estructural. Sin mencionarla explícitamente, la declaración está dirigida a China y sus prácticas de comercio. Por eso, que el cupo de autos híbridos y eléctricos 2027 mantenga privilegios para los fabricantes de ese origen, al menos sonaría contradictorio.
PUBLICIDAD
La situación no es simple de resolver. El Ministerio de Economía ya tomó nota de la opinión de las marcas, aunque también tiene claro que, con los primeros dos años del cupo, se logró gran parte de lo que quería, que era obligar a las automotrices establecidas en Argentina a bajar sus precios. Pero hay otra cara de esa moneda que no se puede desconocer, y es que la medida causó una distorsión en la percepción del precio que deben tener los autos para los usuarios.
“El impacto fue mayor al esperado porque al atrasarse la adjudicación del primer cupo, los autos de 2025 se juntaron con los del cupo 2026. Entonces, en lugar de entrar 50.000 autos por año, entraron 80.000 en medio año y eso desajustó completamente el mercado”, explicó la misma fuente.
PUBLICIDAD
Este es el tema del que más se habla en estos días en el sector. El cupo de híbridos y eléctricos creado por el Gobierno en 2025 abrió el juego, pero generó un efecto que, para algunos empresarios, no refleja la realidad, y generó una idea equivocada sobre el precio de los vehículos.
“Esos autos tuvieron un subsidio del Gobierno para poder vender a precios por debajo de sus competidores. No es justo pero, sobre todo, no es real, porque ese precio depende del cupo. Si no hubiera cupo, esos autos serían más caros, entonces eso fue forzar la situación. Mientras eran 50.000 en un mercado de 600.000 no era tan preocupante, era menos del 10%. Pero al juntarse dos cupos hoy son el 15% de un mercado que ahora se achicó y es de 530.000”, explicaron desde otra marca.
PUBLICIDAD

El debate no sería tan intenso si no fuera porque hace dos semanas se espera que el Gobierno publique la apertura de la licitación para el cupo 2027 en el que, al haber diferentes valores FOB según la tecnología de los autos, no se sabe cuál será el criterio para la asignación de los volúmenes para cada marca que se presente.
En los últimos días comenzó a correr el rumor, sobre el cual no hay respuesta oficial a pesar de las reiteradas consultas, respecto a que no se asignarían subcupos para híbridos suaves, híbridos convencionales y enchufables, y autos 100% eléctricos, sino que se aplicaría una combinación entre precio y fecha de arribo, combinado con cuota de mercado de las marcas oferentes y hasta con nivel de producción.
PUBLICIDAD
“Es una locura si hacen eso”, dice un empresario del sector de importadores. “Porque si privilegian el market share de las marcas estarían premiando a los que ellos mismos permitieron que tengan una cuota de mercado que jamás hubiera tenido sin el cupo. Es lo que quieren las marcas que tuvieron el beneficio de un cupo casi exclusivo durante dos años porque un montón de marcas no podían entrar con un precio FOB tan bajo”, comentó.
“Y no tiene mucho sentido tomar como variable la producción porque los importados no tienen producción. Entonces parece que estuvieran haciendo un cupo distinto para los fabricantes que el cupo de los importadores. Y además, si se toma en cuenta la cuota de mercado, eso perjudicaría la entrada de Tesla, porque no vendió nunca autos en Argentina”, explicó.
PUBLICIDAD
“Todo esto pasa porque hay un cupo. Lo ideal sería que hagamos como Uruguay. Dependiendo de la tecnología que tenga un modelo, entra con un beneficio u otro y no hay límite de unidades, y si no se puede porque el ACE 14 no lo permite (es el acuerdo de complementación de Argentina y Brasil que expira en junio de 2029), sería bueno que le den la misma cantidad de autos a cada marca y listo. Y el que quiera traer más autos, los tenga que traer fuera de cupo pagando el 35 por ciento. Así no hay ventajas para nadie”, sentenció el empresario.
El riesgo país volvió a superar los 700 puntos y la volatilidad internacional golpeó a los bonos argentinos
calendar_today 24.10.2026 - person - timer ~6 Minutos

Wall Street atravesó una semana de altibajos: aunque el Dow Jones de Industriales avanzó un 0,5%, los valores tecnológicos iniciaron un proceso de baja de cotizaciones (el Nasdaq cayó 1,7%) que amplificó la aversión al riesgo y relegó a los activos de países emergentes.
“Las acciones estadounidenses cayeron ante las dudas sobre el gasto en inteligencia artificial y los balances del sector tecnológico. La búsqueda de refugio hizo bajar los rendimientos del Tesoro, mientras el petróleo avanzó por la tensión en Medio Oriente”, señaló Cohen Aliados Financieros.
PUBLICIDAD
Factores locales, como los flojos datos de actividad económica de agosto y el índice de salarios informados por el Indec influyeron por su lado a la tendencia de acciones y bonos, que sondearon el jueves 22 -en términos generales- sus cotizaciones más bajas en un año.
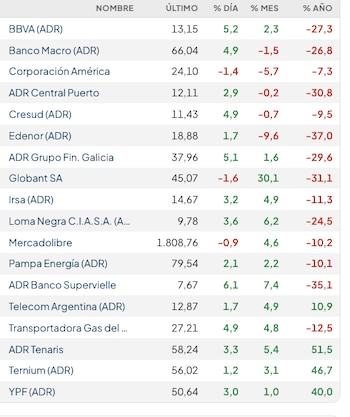
No obstante, con un repunte de más de 4% el viernes desde aquel piso, el nuevo índice de la Bolsa de Comercio de Buenos Aires, el MSCI Merval, registró esta una ganancia en pesos de 2,2% en el balance semanal, en los 102.200 puntos. En dólares el panel líder quedó prácticamente sin variantes entre puntas.
PUBLICIDAD
Los títulos hard dollar de Argentina cedieron 2,2% en promedio en las cinco ruedas operativas de la semana. El riesgo país de JP Morgan avanzó cerca de 60 unidades, a 707 puntos básicos, un máximo desde el 24 de octubre de 2025.
“El desempeño del índice estuvo fuertemente influenciado por el contexto internacional desfavorable para la renta variable global, y, en lo local, un dato de actividad que mostró una recuperación más lenta de lo esperado”, sintetizó IEB.
Juan Manuel Franco, economista jefe de Grupo SBS, consideró que “el mercado internacional tuvo el jueves un fuerte sell-off en tecnológicas, con la incertidumbre geopolítica también sumando ruido” e indicó que “en este contexto, bajaron los rendimientos de bonos del Tesoro norteamericano, con el de 10 años cayendo a 4,95%, en el clásico movimiento de flight to quality”.
PUBLICIDAD
“Los bonos soberanos argentinos no logran revertir la tendencia a la baja, con el riesgo país que supera los 700 puntos, nivel no visto desde la semana posterior a las elecciones legislativas de octubre 2025. Consideramos que el mercado va poniendo en precios la prima electoral, por lo que además de variables clave como las cuentas públicas y la acumulación de reservas, el seguimiento de variables de la economía real con incidencia sobre el humor social serán fundamentales”, refirió Juan Manuel Franco.
“Este deterioro de la percepción crediticia coincidió con un comportamiento dispar en la curva de los títulos públicos soberanos”, expresó Ignacio Morales, Chief Investments Officer de Wise Capital.
PUBLICIDAD
El economista Gustavo Ber señaló que los inversores “reconocen que las próximas elecciones representan principalmente un plebiscito sobre el régimen económico actual y, por ende, sobre su sustentabilidad política en el tiempo.
“Tras años de esfuerzos sociales en el marco de un plan de estabilización que buscó, en simultáneo, promover fuertes inversiones en los sectores de energía y minería, resulta entendible el cansancio de gran parte de la sociedad respecto del proceso de normalización. De allí que el gobierno venga haciendo énfasis en la importancia de dar continuidad al rumbo para ver, a futuro, los frutos de un mejor clima de inversión”, continuó el titular del Estudio Ber.
PUBLICIDAD
“Estimamos que la continuidad del Gobierno incorporada en los precios ahora está en torno al 63%, frente al 80% de julio. Estas probabilidades reflejan, en parte, el aumento de las primas de riesgo a nivel global y están vinculadas a una visión implícita de los inversores según la cual, en un escenario negativo, la probabilidad de default aumentaría gradualmente luego de un salto inicial, algo que puede observarse al analizar las valuaciones relativas”, puntualizaron los analistas de Max Capital.
“En el plano real, la economía argentina ofrece una imagen de fuertes contrastes. La producción de petróleo alcanzó un nuevo récord y el sector energético acumuló un superávit significativo, pero las ventas en supermercados y autoservicios mayoristas volvieron a retroceder. La confianza del consumidor mostró una mejora mensual modesta, sostenida por bienes durables y con expectativas futuras todavía en baja”, definieron los analistas de Vector Investments.
PUBLICIDAD
Martin Mazza , director de MM Investments, aseguró que “el verdadero desafío de Argentina ya no pasa solamente por ordenar las cuentas públicas o reducir la inflación, sino por transformar esa estabilidad en confianza, inversión y acceso genuino al crédito internacional. Mientras el riesgo país permanezca elevado, no solamente se verá afectado el financiamiento del Estado, sino también el costo de capital de las empresas y sus posibilidades de crecimiento”.
TSA Bursátil indicó que “la semana volvió a mostrar debilidad para la renta fija hard dollar, que fue acompañada por la renta variable, aunque esta última con una recuperación durante el viernes. Las caídas llevaron al riesgo país a superar los 700 puntos básicos, con una dinámica mixta para la renta fija emergente, y una curva de Treasuries que se desplazó hacia abajo a lo largo de los vencimientos”.
PUBLICIDAD
En el mercado de cambios, el dólar confirmó el sendero de suave deslizamiento para avanzar en todas las ruedas operativas. El dólar mayorista quedó ofrecido a $1.529,50, un nuevo máximo nominal. En la semana acumuló un incremento de 11,50 pesos (+0,8%).
El BCRA estableció el techo para el esquema de bandas cambiarias en los 1.943,56 pesos. El tipo de cambio oficial quedó a 414,06 pesos o 27,1% de ese limite para la flotación administrada.
El dólar mayorista anota ahora un alza de 12,5 pesos o 0,8% en octubre; una ganancia de 74,50 pesos o 5,1% en lo que va de 2026, y un ascenso de 50,50 pesos o 3,4% en los último doce meses.
PUBLICIDAD
Las paridades bursátiles del dólar también subieron en un rango de 23 a 27 pesos, para anotar máximos nominales: el “contado con liquidación” finalizó $1.653,17, y el dólar MEP, a 1.560,17 pesos.
El dólar al público terminó a $1.550 para la venta, según la referencia del Banco Nación. En la semana el billete minorista subió 15 pesos o 1 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.549,77 para la venta y $1.496,32 para la compra.
El dólar blue quedó ofrecido a $1.565, para anotar una suba semanal de 10 pesos o 0,7 por ciento.
El BCRA compró USD 270 millones en el total de cinco ruedas. Las reservas internacionales brutas cedieron USD 33 millones, a USD 50.203 millones, debido puntualmente a la variación de precios de activos como el oro.
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
calendar_today 24.10.2026 - person - timer ~4 Minutos
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
PUBLICIDAD
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
PUBLICIDAD
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
PUBLICIDAD
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
PUBLICIDAD
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
PUBLICIDAD
El autor es analista de PPI (Portfolio Personal Inversiones)
¿Hacia dónde vamos con la economía y las elecciones presidenciales de 2027?
calendar_today 24.10.2026 - person - timer ~5 Minutos
El país genera sensaciones muy dispares según el lado del mostrador en que nos encontramos, y diría que además de sensaciones, lo más claro es la realidad que cada actor de la economía vive.
Para resumir lo ocurrido desde diciembre de 2023 a la fecha, los logros del gobierno están situados en:
PUBLICIDAD
- baja de la inflación,
- país encaminado a un sendero de equilibrio y superávit fiscal primario (innegociable) y también en muchos meses superávit financiero,
- mayor desregulación de la economía para facilitar las transacciones entre privados,
- salida del cepo para individuos,
- crecimiento de algunos sectores de la economía que crecen con fuerza como el sector energético, parte del agro y el sector minero,
- reconstitución de las reservas brutas y netas del BCRA, y
- política económica internacional que migró hacia países más liberales y democráticos.
Por otro lado, la economía enfrenta una serie de desafíos hacia adelante relacionados con: el nivel de actividad en sectores clave de la economía como industria, construcción, comercio mayorista y minorista, entre otros, que no logran sostenerse ni estabilizarse para luego comenzar a crecer.
La tasa de desocupación pasó del 5,7% en el cuarto trimestre de 2023 al 7,9% en el segundo trimestre de 2024, además, si el PBI presenta caída con relación al segundo trimestre de 2026, lo cual luce muy probable, es posible que entremos en una recesión técnica cuando lleguen los datos del PBI del tercer trimestre de 2026. Los salarios reales de la población no encuentran un sendero de crecimiento frente a la inflación que sea robusto en este período, lo que impacta en el consumo.
PUBLICIDAD
La lectura no resulta tan lineal, no obstante, el Gobierno da por sentado tres pilares básicos no negociables en su análisis y su política económica, con algunos supuestos asumidos en este contexto.
Estos pilares son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio. ¿Por qué es importante analizar estas variables? ¿Qué supuestos hay detrás de estas decisiones?
PUBLICIDAD
Los tres pilares de la política de Gobierno son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio
Analizar estos pilares ayuda a construir el sendero que transitará la economía argentina y a clarificar las distintas estrategias según el rol de cada actor.
Los supuestos que sustentan estos tres pilares están centrados en la estabilidad macro como base de un crecimiento sostenido y generalizado en la economía, con un esquema principalmente de “derrame” sobre la macroeconomía para reactivar la actividad.
PUBLICIDAD

El derrame significa que los actuales sectores que hoy impulsan el crecimiento van a “derramar” ese crecimiento sobre el resto de la economía. Específicamente, minería, gas y petróleo y parte del agro, generarán mayor demanda de mano de obra, inversión y utilidades, que van a expandirse sobre el resto de los sectores que hoy no impulsan, o impulsan en mucha menor magnitud.
Desde el enfoque teórico esto funciona notablemente bien, no obstante, la realidad siempre contrasta con la teoría. Veamos: ¿por qué?
Una restricción sobre el derrame de la economía está basada en la temporalidad, lo cual en definiciones de políticas económicas es clave: no es lo mismo el corto que el mediano o largo plazo, y las políticas deben ser sostenibles y tender puentes entre plazos. No es posible que el derrame sobre los sectores más golpeados llegue en el corto plazo, y la transición, aunque para el gobierno parece una política errada, es fundamental. No vamos a tener resultados en el corto plazo.
PUBLICIDAD

Por otro lado, el orden de magnitud también importa. Los sectores que hoy impactan positivamente en la economía representan aproximadamente el 15% del PBI. Es muy difícil lograr un efecto significativo sobre el resto de la economía. El resto de la economía sin duda deberá ir adaptándose, de hecho, los distintos actores se adaptan, pero es subestimar a la economía argentina pensar en un efecto derrame de magnitud sobre esta en el corto plazo.
El tipo de cambio real sin duda está atrasado, esto se da en un contexto donde el Gobierno no quiere volatilidad, y tampoco quiere ir deslizando el tipo de cambio por el efecto inflacionario que tendría un incremento en el tipo de cambio o lo que es lo mismo una devaluación del peso.
PUBLICIDAD
Este atraso cambiario genera más demanda de dólares, porque la sociedad sabe que el valor está atrasado, y hoy luce “barato”, castiga a los sectores productivos competitivos de importaciones, manteniendo un dólar artificialmente barato, y por último castiga la competitividad de los sectores exportadores tradicionales.
El Gobierno mantiene, desde mi perspectiva, en forma errada esta tesitura, al menos hasta ahora y parecería ser el camino elegido hasta el 2027. Las mayores preocupaciones de la sociedad antes de las elecciones de octubre de 2023 tenían como foco la inflación y la incertidumbre económica general del país; hoy las principales preocupaciones de la sociedad son otras, el desempleo, la caída en los niveles de ingresos/salarios, la corrupción y los costos de los servicios públicos, entre otros.
PUBLICIDAD
La estrategia debería ser distinta, más adaptada a la realidad actual. Estos grados de libertad que tiene el Gobierno están apoyados en gran medida en la falta de un contrincante de fuste que pueda hacer frente al gobierno. Es posible que la aparición de un competidor fuerte genere incentivos diferentes para que el gobierno cambie el rumbo de algunas medidas económicas.
El autor es economista, director de Authentica Consulting
El camino hacia una economía de mercado (libre) es otro
calendar_today 24.10.2026 - person - timer ~6 Minutos

Ha dicho el Presidente “Si recibimos el favor de los argentinos el año que viene, a partir del 11 de diciembre de 2027, la velocidad a la que van a tomar las reformas va a ser sin precedentes en el mundo. Si ganáramos en las presidenciales, el 2028 será el mejor año económico de la historia argentina”.
Pero resulta lógicamente (y la lógica es una ciencia) imposible pensar que, quien inició unas acciones que han ido en sentido contrario y justificó ese sentido, de golpe vire 180 grados, sin reconocer que se iba en la dirección opuesta. De reconocerlo, el cambio debería implementarse de inmediato, no a partir del 11 de diciembre de 2027. Ahora, veamos a qué nos referimos con dirección opuesta.
PUBLICIDAD
Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado —cuanto más rápido, mejor—, pero lo que importa es la dirección, no la velocidad. Esto implica, principalmente, más recursos (menor presión fiscal monetaria), más decisiones (desregular) y más propiedades (privatizar) en manos del mercado.
Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado
Las privatizaciones y liquidaciones de propiedades han sido muy escasas; así, irónicamente, el resultado final es que el Estado se ha agrandado. Entre otros tantos organismos, las Fuerzas de Seguridad y las Fuerzas Armadas hoy tienen más capital y, al contrario del discurso de campaña, hoy el Banco Central es más fuerte, más grande, tiene reservas que superan ampliamente lo recaudado con las pocas privatizaciones y la Anses tiene más participaciones en empresas privadas.
PUBLICIDAD
Desde el punto de vista de los empleados públicos, si bien se produjo una reducción muy pobre en términos absolutos, el empleo privado cayó aún más, ergo, hoy hay más trabajadores públicos por cada privado que es lo que cuenta. Al contrario de lo que sostiene el gobierno, durante la actual administración el Estado se agrandó claramente desde todos los ángulos.
En cuanto a desregulaciones, en el mejor de los casos han sido muy pobres, sin ninguna incidencia importante más allá de algunas referidas al comercio exterior, lo que ha permitido un avance en las exportaciones.
PUBLICIDAD
En lo que a presión fiscal se refiere, sin dudas ha aumentado fuertemente y esto es lo que ha provocado la caída del PBI —del 1,72%, según el Indec— en 2024 y el muy flojo desempeño posterior. Culpar a la “herencia recibida”, el típico argumento de todos los políticos, por esta caída no es serio: una mala herencia implica que se empieza de muy abajo, incluso endeudado, pero no que se siga cayendo, es pura lógica.

La presión fiscal real -el modo en que el Estado retira recursos del mercado- no son solo los impuestos, sino también la inflación y las exageradas tasas de interés debido al endeudamiento estatal y otras regulaciones como los encajes.
PUBLICIDAD
Apenas asumió, este gobierno subió algunos gravámenes, pero esto no es lo más grave. Con los impuestos de los ciudadanos se financiaban los subsidios más la burocracia que los administraba. De modo que, al quitarse estos subsidios, debieron devolverse esos impuestos y allí está el beneficio social de la quita, no en otro lugar. Es decir, la ganancia de eliminar consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene, más la parte con que se financiaba a la burocracia.
La ganancia de eliminar subsidios consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene
Esto no ocurrió, no se devolvieron esos impuestos. Equivale a haberlos devuelto, dejando la situación en cero, pero luego a provocar un fuerte aumento para mantener la misma recaudación.
PUBLICIDAD
Así fue como, desde 2023 hasta julio de 2026, los salarios reales del sector privado cayeron un 3,6%, pero la renta disponible se desplomó entre un 22% y un 31%, ya que las tarifas de servicios acumularon un aumento de hasta 944% desde diciembre de aquel año, mientras que el IPC oficial avanzó alrededor del 328,57 por ciento.
Desde entonces, más allá de la propaganda oficial, la presión fiscal (téngase en cuenta que al ciudadano le llega no solo la nacional sino la provincial y la municipal) ha seguido creciendo y todo indica que seguirá en aumento.
PUBLICIDAD
El Presupuesto 2027 presentado por el Gobierno estima una supuesta reducción de la presión tributaria, que pasaría del 21,2% del PBI proyectado para 2026 al 19,2% en 2027. Esta disminución se explica principalmente por el crecimiento supuesto del PBI del 4%. La recaudación impositiva total se proyecta en 14,8% del PBI, con un incremento nominal del 30,6%, superando la inflación esperada del 18% y los recursos de la seguridad social sumarían el 4,4% del PBI, con un crecimiento del 19,6%, casi en línea con el IPC, y se verán afectados por el Fondo de Asistencia Laboral (FAL).
Estos números no están muy claros, de todos modos la clave para el cumplimiento de estas proyecciones reside en la tasa de crecimiento del PBI del 4%, lo que no resulta creíble dado, precisamente, el fuerte peso del Estado; con lo que los ingresos fiscales seguramente serán menores a los estimados, obligando -dada la filosofía efectiva implícita en la actual administración- a un aumento real de la presión fiscal.
PUBLICIDAD
¿Qué debió hacerse? Desarmar el esquema corporativista vigente en la Argentina, lo que no se ha hecho por obvias razones ideológicas.
Debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran
En primer lugar, debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran. Esto no se ha hecho, muy probablemente, por razones ideológicas, por un desconocimiento de cómo funciona la libertad: seguramente se creyó que liberar la actividad, con el crecimiento en el número de sindicatos, aumentaría la conflictividad social, cuando la verdad es todo lo contrario.
PUBLICIDAD
Al liberarse, se atomizaría la fuerza política sindical, transformándose los sindicatos en verdaderas mutuales para beneficio de sus asociados, pero perdiendo su poder político que es muy pesado en Argentina. Y este debilitamiento significaría liberar un fuerte escollo, lo que le habría permitido al gobierno una desregulación general muy profunda, comenzando por las leyes laborales.
Así las cosas, podría haberse logrado pleno empleo y en crecimiento, lo que posibilitaría un fuerte recorte de los gastos sociales, ya que, según el gobierno, “el conjunto de gastos destinados a asistir directamente a personas abarca el 74,6% del total del Presupuesto Nacional 2027”, y esto habría permitido un contundente recorte de impuestos, en un círculo virtuoso de crecimiento acelerado.
El autor es Miembro del Consejo Asesor del Center on Global Prosperity, de Oakland, California
Medicina personalizada
calendar_today 24.10.2026 - person - timer ~3 Minutos
Estamos en el mes de octubre, mes durante el cual destacamos la importancia sobre la prevención y el diagnóstico temprano del cáncer de mama.
Para hacer prevención primaria, es decir, evitar que la enfermedad aparezca, aún no disponemos de vacunas, pero sí podemos eliminar factores de riesgo, incorporando hábitos saludables como disminuir la ingesta de grasas, alcohol y tabaco, aumentar el consumo de frutas y verduras e incorporar ejercicio físico periódico, por ejemplo, caminatas.
También, podemos identificar personas y/o familias de alto riesgo de contraer la enfermedad, al detectar alteraciones genéticas en ellos. Para estos grupos determinados se pueden implementar conductas de reducción de riesgo quirúrgicas (cirugías de reducción de riesgo) o farmacológicas, o protocolos de vigilancia por imágenes estricta si no se optase por ninguna de las dos conductas antes mencionadas.
Esto no les gusta a los autoritarios
El ejercicio del periodismo profesional y crítico es un pilar fundamental de la democracia. Por eso molesta a quienes creen ser los dueños de la verdad.
Por otra parte, está la “prevención secundaria”, que consiste en el diagnóstico temprano de la enfermedad, cuando esta no pudo ser evitada y podemos arribar a ello mediante la consulta anual al médico mastólogo y con la realización de la mamografía (radiografía de las mamas), de forma anual a partir de los 40 años. Esto, el diagnóstico precoz, es la mejor arma de que disponemos para llegar a su curación.
Tiempo atrás, se trataba al cáncer de mama como enfermedad, pero, desde hace algunos años, el objetivo cambió y hoy se trata a una determinada mujer con determinado cáncer de mama. La ciencia avanzó y aquel objetivo fue superado. El tratamiento de cada paciente comenzó a ser personalizado ya que no todas las pacientes son iguales, así como no todos los cánceres son iguales.
La cirugía del cáncer de mama fue evolucionando y transformándose cada vez más conservadoramente y así también los tratamientos adyuvantes (complementarios a la cirugía) fueron individualizándose para cada tumor.
Desde hace mucho tiempo identificamos aquellos tumores que son respondedores a los tratamientos hormonales o endocrinos. Esa identificación y esos tratamientos mejoraron el pronóstico de la enfermedad.
Después fueron reconocidos los oncogenes, para los cuales luego se diseñaron anticuerpos monoclonales que son dirigidos como “terapia blanco” para esos determinados tumores; que eran más agresivos por expresar el gen, pero que vieron mejorado su pronóstico al recibir y responder satisfactoriamente a estas terapias.
Más recientemente, para cierto tipo de tumores, no para todos, se logró la identificación de genes que pueden calcular el riesgo de recaída de la enfermedad, como así también predecir si ese determinado tumor se beneficiará o no con un eventual tratamiento quimioterápico, y entonces, poder indicarle la quimioterapia a aquellas pacientes que la necesiten y poder evitársela a quienes no les brinde beneficio.
Asimismo, en los últimos años se ven significativos resultados en la evolución de tratamientos con inmunoterapia, con la adición de nuevas drogas que contribuyen a mejorar los resultados en ciertos tumores de mal pronóstico cuando no reciben estos tratamientos.
La radioterapia, también está en el camino de reducir la intensidad de los esquemas que se aplicaban antes.
En definitiva, es cierto que el rumbo de la medicina en cáncer de mama apunta a personalizar el tratamiento. Personalizar en cuanto al individuo, pero también y especialmente en cuanto a cada tumor; para así, poder aplicarle el mejor tratamiento que necesite; no sumarle un tratamiento innecesario y, como resultado, mejorar, no sólo el pronóstico de la enfermedad, sino también, la calidad de vida de las pacientes.
*Especialista en Mastología, jefe de Servicio de Mastología del Hospital Británico de Buenos Aires.
Ocho culés pueden estrenarse en un Clásico
calendar_today 23.10.2026 - person - timer ~2 Minutos
El FC Barcelona afronta el Clásico ante el Real Madrid con ganas de recuperar sensaciones tras la derrota contra el Paris Saint-Germain (4-2) y buscará volver a la senda de la victoria para consolidar su impecable liderato liguero. Con vistas al partido, Hansi Flick seguirá gestionando los minutos de la plantilla y ocho culés podrían tener su estreno en un Clásico.
Hablamos de los nuevos fichajes Rodri, Gabriel Jesus, Adeyemi, Gordon y Livakovic y los jóvenes Xavi Espart, Brian Fariñas y Hamza Abdelkarim. Algunos parten como teóricos titulares y tienen más números de medirse al conjunto merengue, mientras otros tienen más complicado sumar minutos ante el eterno rival.

El más experimentado en enfrentamientos frente al Real Madrid es Rodri. El mediocentro suma 17 partidos en su carrera ante los blancos, con un balance de seis victorias, cuatro empates y siete derrotas. Sus primeros duelos fueron con el Villarreal, después con el Atlético de Madrid -con el que les ganó la Supercopa de Europa- y finalmente con el Manchester City.
El brasileño Gabriel Jesus también tiene bagaje en partidos contra el Real Madrid cuando jugaba en el City. El delantero ganó tres partidos, perdió uno, marcó tres goles y repartió una asistencia. Un buen balance que intentará mejorar en su posible debut en un Clásico.

Peor recuerdo tiene Karim Adeyemi de sus dos precedentes con el Real Madrid. El extremo alemán cayó con el Borussia Dortmund en la final de la Champions League 2023/24 (2-0) y en los cuartos de final del Mundial de Clubs de 2025 (3-2). Entre los nuevos fichajes, Anthony Gordon y Dominik Livakovic son los únicos que aún no se han medido al conjunto merengue en sus respectivas carreras.

También pueden tener su debut en un Clásico los jóvenes Xavi Espart, Brian Fariñas y Hamza Abdelkarim. El primero está 'tocado' en el tobillo, pero podría ser incluso titular, mientras que los otros dos tienen difícil participar contra el Real Madrid.