Lectura de sentencia contra Abdalá Bucaram se interrumpe varias veces por problemas de conexión de la traductora del ciudadano israelí
calendar_today 10.09.2026 - person - timer ~3 Minutos
El ciudadano israelí Sheinman Oren también está procesado en esta causa.
Publicidad
9 de septiembre, 2026 - 19h24
Tras seis intentos fallidos, finalmente se instaló este 9 de septiembre la audiencia de lectura de sentencia en el caso Pruebas COVID-19, en el que son procesados el expresidente Abdalá Bucaram Ortiz, su hijo Jacobo Bucaram Pulley, el ciudadano israelí Sheinman Oren y el exagente de la Agencia Metropolitana de Tránsito (AMT) Leandro Berrones, por el presunto delito de delincuencia organizada.
Aunque la diligencia se instaló pasadas las 17:10, se vio interrumpida en reiteradas ocasiones debido a que Sheinman Oren no contaba con un traductor de manera presencial. Durante la audiencia, la perita traductora asignada informó que tenía problemas de conexión a internet para participar de forma telemática.
Abdalá Bucaram y un proceso que no logra llegar a la sentencia: cinco audiencias fallidas desde julio
El Tribunal tenía previsto anunciar oralmente la sentencia dentro de esta causa.
Publicidad
Previamente, el proceso también registró varios diferimientos antes de llegar a esta instancia. Los últimos intentos por instalar la audiencia habían fracasado por la ausencia de Abdalá Bucaram, quien, según su defensa, permanecía en una unidad de cuidados intensivos (UCI).
En esta ocasión, Bucaram compareció por vía telemática con una mascarilla que aparentaba ser de oxígeno, supuestamente desde la casa de salud donde permanece, custodiado por varios efectivos policiales.
Cerca de las 17:25, el juez ponente Gandhy Cervantes inició la lectura de la sentencia, pero a los pocos minutos la diligencia se interrumpió cuando Sheinman Oren manifestó que no comprendía lo que se estaba leyendo, pues no contaba con una traductora presente en la sala. En el mismo sentido, uno de los abogados de la causa señaló que la perita Carolina Cruz no se encontraba físicamente junto a su representado.
Publicidad
Publicidad
Cruz sí estaba conectada de forma telemática; sin embargo, se encontraba manejando hacia Quito y su conexión era deficiente, lo que provocó una nueva interrupción en la audiencia.
La perita explicó que, al momento de recibir la notificación, no se hallaba dentro de la ciudad y no contaba con buena señal de internet. Ante ello, el juez le concedió un plazo de 15 minutos para que llegara a un punto fijo y pudiera conectarse adecuadamente.
Pasadas las 18:30, la traductora logró reconectarse y señaló que no tenía consigo su computadora, aunque dijo que se comunicaría de manera directa, por mensajes, con Sheinman Oren. Minutos después, la conexión volvió a caerse y Cruz se desconectó de la sala.
Al reincorporarse nuevamente, insistió en que la inestabilidad de su conexión no dependía de ella y que estaba haciendo lo posible por mantenerse enlazada a la diligencia.
Ante la persistencia del problema, a las 18:50 el juez dispuso que el Escuadrón de Búsqueda se trasladara hasta el lugar donde se encontraba Carolina Cruz, con el fin de que acudiera de manera presencial a la sala en la que se desarrollaba la audiencia. La disposición buscaba evitar nuevos inconvenientes de conexión y facilitarle una computadora, luego de que la traductora indicara que no contaba con una en ese momento.
Hasta las 19:23 la audiencia continuaba en pausa hasta la llegada de la traductora.
Publicidad
Eduardo Méndez, presidente de Santa Fe, ve difícil retener a Franco Fagúndez: el goleador querría seguir, pero el club dijo por qué no puede comprarlo
calendar_today 10.09.2026 - person - timer ~4 Minutos
Eduardo Méndez, presidente de Independiente Santa Fe, se refirió a la posibilidad de que Franco Fagúndez continúe en el equipo después de que finalice su contrato a préstamo, vigente hasta diciembre de 2026.
“Estamos hablando con los empresarios, pero lo cierto es que con la asistencia que tenemos difícilmente podemos hacer esfuerzos para lograr el pase de cualquier jugador, que decidamos tratar de hacerle una oferta”, expresó el dirigente del equipo bogotano en una entrevista con AS Colombia.
PUBLICIDAD
Infobae Colombia pudo conocer que el deseo de Franco Fagúndez sería continuar como jugador de Independiente Santa Fe. Santiago Vanegas, quien ha acompañado el proceso de adaptación del jugador uruguayo al contexto del equipo santafereño, así lo confirmó a este medio: “Yo sé que por él, no es el problema de quedarse. Pero es difícil, realmente lo veo difícil”, dijo Vanegas.

Es el goleador del equipo en el segundo semestre de 2026, con siete goles en 13 partidos. Uno de ellos fue ante River Plate, como visitante, para empatar la serie de octavos de final de la Copa Sudamericana 2026. Tras su anotación, la definición llegó en los lanzamientos desde el punto penal y Santa Fe clasificó.
PUBLICIDAD
Su importancia para el actual equipo “León” se refleja en esas estadísticas. Analistas del fútbol profesional colombiano, como César Augusto Londoño, han asegurado que es el extranjero de mejor nivel en el FPC.
Franco Fagúndez llegó a Santa Fe a préstamo desde Santos Laguna, de México, en enero de 2026, por un año. No tiene cláusula de compra. Es decir, si Santa Fe desea adquirir sus derechos económicos, deberá negociar con el equipo mexicano porque no hay un valor fijado de antemano, como suele ocurrir cuando un club presta a un jugador. Además, distintos medios mexicanos y colombianos han informado que Santos espera una oferta igual o superior al valor por el que lo adquirió de Nacional de Uruguay: dos millones de euros.
PUBLICIDAD
El presidente Eduardo Méndez defendió el valor de las boletas, explicó el destino de los recursos que recibe el club por competencias internacionales y dijo que la institución apunta a disputar tres finales durante 2026.
Méndez sostuvo que no reducirá los precios de las entradas, pese a las críticas de parte de los hinchas. Según afirmó, la política de taquilla está vinculada con la necesidad de financiar la conformación de la plantilla y los gastos operativos de la institución. “Aquí me piden que traiga y contrate a un jugador u otro, pero para eso necesito plata. ¿Y de dónde la saco?”, manifestó el dirigente a AS Colombia.
PUBLICIDAD
El presidente también se refirió a los cuestionamientos que recibe por su gestión. “Todo lo que se haga por parte del presidente es malo. Hay excusas siempre, porque los precios son muy altos, por una cosa u otra. Siempre el presidente es el malo”, señaló.

El directivo afirmó que Santa Fe recibió cerca de 5,3 millones de dólares por su participación en competencias, aunque aclaró que esa cifra no representa el dinero disponible para el club. En su explicación incluyó una multa de 350 mil dólares, premios para el plantel, costos logísticos, desplazamientos, impuestos y los gastos mensuales de la entidad.
PUBLICIDAD
“Las cuentas son claras, esto no es de inventar. Santa Fe ha recibido casi 5 millones 300 mil dólares por las competencias. A eso descuéntele los 350 mil dólares de multa”, dijo Méndez a ese medio deportivo.
El dirigente aseguró que una parte de los ingresos se destina a reconocimientos económicos, logística y viajes. Además, indicó que el equipo cuenta con una reserva para atender sus obligaciones y que sus costos mensuales rondan 1,1 millones de dólares.
“Todos los dineros que han entrado a Santa Fe son reinvertidos en Santa Fe”, sostuvo. También afirmó que el club debe cubrir impuestos y el gravamen del cuatro por mil, entre otros costos administrativos.
PUBLICIDAD
Franc Molinos, vive en un camión hace siete años: “No pago alquiler, no pago luz y apenas gasto en agua” - LA NACION
calendar_today 10.09.2026 - person - timer ~4 Minutos
En un contexto donde el costo de vida presiona las finanzas personales de gran parte de la población, historias de cambios radicales de estilo de vida captan el interés del público. Franc Molinos, un hombre de 38 años, representa este fenómeno tras decidir hace siete años abandonar el esquema de vivienda tradicional para trasladarse a vivir dentro de un camión acondicionado. La medida, según su testimonio, responde a una búsqueda deliberada de autonomía económica y movilidad geográfica constante. “Llevo siete años sin pagar alquiler, no pago luz y apenas pago agua”, explicó Molinos al difundir su experiencia mediante plataformas digitales, donde hoy construye una audiencia que supera los 100.000 seguidores en Instagram y los 50.000 en TikTok.

El proceso de transformación resultó determinante para su actual realidad financiera. Al optar por un vehículo como residencia, el protagonista eliminó los gastos fijos que componen la mayor parte del presupuesto de un trabajador promedio: el alquiler de un inmueble y las facturas mensuales de servicios públicos. Según relata Molinos, este cambio de paradigma le permitió redirigir los fondos que antes destinaba al mantenimiento de una propiedad hacia proyectos personales, el mantenimiento del camión y, fundamentalmente, la posibilidad de viajar de manera frecuente. “La mayoría de los gastos que tenía desaparecieron cuando cambié de forma de vivir”, aseguró el nómade.
Para lograr esta transición, el hombre dedicó tiempo y recursos al acondicionamiento del vehículo, el cual funciona como vivienda y oficina móvil. El diseño interior contempla una cocina equipada, áreas de guardado, un sector específico para el dormitorio y un sistema eficiente de gestión de recursos hídricos. La independencia energética del camión ocurre gracias a la instalación de paneles solares, los cuales le permiten generar electricidad y evitar la dependencia de la red eléctrica convencional durante períodos prolongados. Esta autosuficiencia energética resulta clave para su supervivencia diaria, pues le permite sostener tanto su rutina personal como su actividad profesional remota.
La posibilidad de residir en un espacio con ruedas cambió su noción de arraigo. Al carecer de un contrato de locación o una dirección fija en una ciudad determinada, Molinos elige su entorno según su propia voluntad. “Además del ahorro, la posibilidad de trasladarse de un lugar a otro es otro de los aspectos que más valora”, resalta el análisis de su experiencia. Esta libertad geográfica constituye uno de los pilares de su elección de vida, ya que le permite conocer diferentes destinos sin las ataduras logísticas de una vivienda convencional.
No obstante, el estilo de vida nómade presenta desafíos operativos que Molinos reconoce como parte de la realidad cotidiana. Si bien la eliminación del alquiler supone un alivio financiero, el mantenimiento mecánico del camión demanda una inversión constante y planificada. A esto se suma la gestión meticulosa de los recursos, principalmente el agua y la energía almacenada, que requieren una supervisión constante para evitar carencias durante los viajes. Otros factores, como las condiciones climáticas externas y la búsqueda recurrente de sitios habilitados para estacionar el vehículo, completan el panorama de las dificultades que enfrentan quienes eligen esta modalidad de vivienda sobre ruedas. A pesar de estos retos, Molinos mantiene una visión positiva sobre su elección tras casi una década de implementación.

La vida en el camión también facilitó su desarrollo profesional. A partir de su vivencia, Molinos produjo libros y un podcast donde narra los pormenores de la vida nómade, monetizando así su propia experiencia. Este contenido conecta con una comunidad numerosa que se interesa por los detalles técnicos y filosóficos de renunciar a la vivienda tradicional. En sus publicaciones, detalla la importancia de la organización previa y la capacidad de adaptación ante los imprevistos que ocurren en la ruta. El balance de su apuesta personal, según sostiene, resulta favorable al priorizar la libertad personal y la reducción de cargas económicas sobre las comodidades de una vivienda fija. A la fecha, Molinos continúa su recorrido mientras explora nuevas maneras de financiar sus proyectos mientras vive en su camión, confirmando que la decisión tomada hace siete años sigue vigente.
Este contenido fue producido por un equipo de LA NACION con la asistencia de la IA.
Descartan extorsión en el colegio Fe y Alegría de Comas: carta amenazante habría sido enviada por un estudiante
calendar_today 10.09.2026 - person - timer ~3 Minutos
La Policía Nacional habría descartado que la carta amenazante encontrada en el colegio Fe y Alegría de Comas corresponda a un caso de extorsión, según informó Cornelio Gonzales, director Regional de Educación de Lima Metropolitana, a TV Perú. El documento fue hallado en un aula durante la hora de salida y el director de la institución presentó la denuncia correspondiente.
Gonzales explicó que las autoridades vienen investigando quién dejó la carta y cuál fue su propósito. Una de las hipótesis es que el documento haya sido elaborado por un estudiante del propio colegio, aunque todavía no se ha identificado al responsable.
PUBLICIDAD
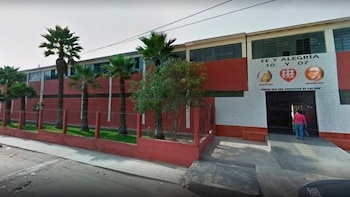
La carta fue encontrada en un salón de primaria; sin embargo, el funcionario precisó que aún no se ha determinado si el responsable pertenece a ese nivel educativo. Los estudiantes suelen permanecer en distintos salones durante la hora de salida, por lo que esta circunstancia no permite establecer quién dejó el documento.
“Según la policía, esto se ha descartado”, señaló Gonzales al ser consultado por TV Perú sobre si se trataba de un caso de extorsión. El director de la DREL indicó que la investigación permitirá determinar quién está detrás del escrito.
En caso de identificar al estudiante, las autoridades educativas priorizarán el acompañamiento socioemocional debido a que se trata de un menor de edad. También se aplicarán las disposiciones establecidas en el reglamento interno del colegio.
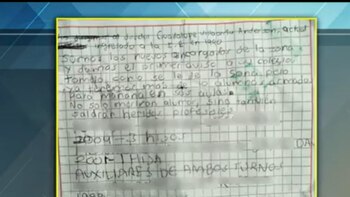
Las clases presenciales retornarán al día siguiente en el colegio, luego de que las autoridades coordinaran medidas de seguridad con la Policía Nacional y serenazgo. Según Gonzales, no existen antecedentes de problemas contra los profesores mencionados en la carta.
PUBLICIDAD
“El tema principal aquí es la garantía de que las clases se van a retornar el día de mañana. Hay el apoyo de la Policía Nacional, de serenazgo”, afirmó el funcionario a TV Perú.
Además, la UGEL y la DREL activarán protocolos de convivencia interna y brindarán asistencia socioemocional a los estudiantes. Gonzales señaló que se realizarán charlas permanentes para fortalecer la convivencia dentro de la institución.
El colegio cuenta con aproximadamente 1.100 estudiantes. Durante la jornada posterior al hallazgo de la carta, las actividades educativas se desarrollaron de manera virtual, mientras las autoridades evaluaban la situación.
Gonzales sostuvo que el caso generó preocupación entre los alumnos, por lo que el acompañamiento no estará dirigido únicamente al eventual responsable. “Tenemos que darle la asistencia a todos”, manifestó.
PUBLICIDAD
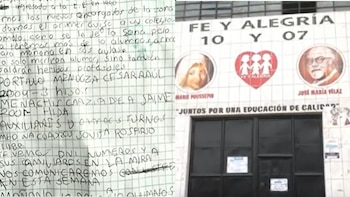
La Policía Nacional dispuso el resguardo del colegio y de otras instituciones educativas de la zona. Serenazgo también participará en las labores de seguridad, mientras se coordinará la conexión de las cámaras de la institución educativa con el sistema de vigilancia del distrito.
El funcionario pidió a los padres de familia mantener la confianza en las autoridades y acompañar a sus hijos. También recomendó orientarlos sobre el uso de las redes sociales y evitar que participen en acciones que puedan afectar a otros integrantes de la comunidad educativa.
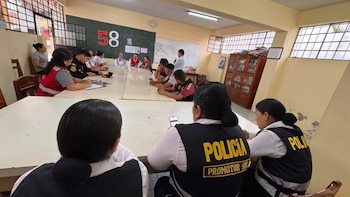
Gonzales indicó que en otros colegios se han registrado casos similares en los que menores habrían dejado cartas amenazantes. En esas situaciones, explicó, se realiza un seguimiento socioemocional y se aplican las normas correspondientes de cada institución.
PUBLICIDAD
Banfield eliminó por penales a Riestra y se clasificó a las semifinales de la Copa Argentina: así quedó el cuadro
calendar_today 10.09.2026 - person - timer ~3 Minutos
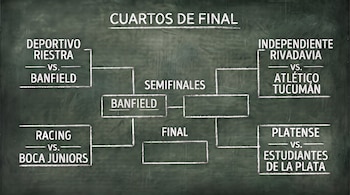
Banfield se impuso 7-6 en los penales a Deportivo Riestra después de igualar 1-1 en los 90 minutos y sacó su boleto a la semifinal de la Copa Argentina, instancia en la que se enfrentará al ganador del cotejo entre Racing y Boca Juniors. De esta forma, el conjunto de Pedro Troglio quedó a solo dos partidos de levantar un título y clasificarse a la próxima Copa Libertadores.
El Malevo rompió la paridad a los 44 minutos del primer tiempo en la cancha de Temperley a través de Ángel Stringa. El extremo izquierdo de 30 años capitalizó un cabezazo de Antony Alonso en el área para acomodar la pelota y sacar un disparo en la periferia del rectángulo menor, que selló el 1-0 en la provincia de Buenos Aires.
PUBLICIDAD
A partir de la obligación, el Taladro mostró una cara renovada en el segundo tiempo y emparejó la contienda con rapidez: a los 4 minutos de la parte final, Tomás Adoryán se despachó con una excelente tijera a centímetros del área chica para fusilar al arquero Marino Arzamendia y devolver las tablas al resultado.
Sin emociones en lo que restó del complemento, la definición se postergó a los tiros desde los doce pasos y el protagonismo absoluto le quedó al arquero Diego Ruso Rodríguez, quien se fue de Argentinos en este mercado de pases y fue el héroe del día: anotó su ejecución y le atajó el disparo a Carlos Quintana en el séptimo turno de la serie para concretar el triunfo de su equipo, luego de 13 penales acertados en la red de manera consecutiva.
PUBLICIDAD

Cabe recordar que Deportivo Riestra inició su participación en la competencia el pasado 5 de febrero con una victoria 1-0 ante Deportivo Maipú (Primera B Nacional, segunda categoría) en los 32avos de final y alcanzó la instancia de cuartos tras superar sendas tandas de penales contra San Lorenzo y Gimnasia La Plata, ambas después de igualar 1-1 en los 90 minutos. A partir de esto, superó su mejor performance, que había sido el año pasado en los octavos (lo eliminó Racing por 3-0).
Por otro lado, Banfield afrontó su primer compromiso en esta edición de la Copa Argentina ante un rival de la Primera División. Inició su camino el 25 de marzo pasado con una goleada 3-0 sobre Real Pilar (Primera B Metropolitana, tercera categoría). Más tarde, sacó por penales a dos contrincantes de la Primera B Nacional: derrotó desde los doce pasos a San Martín de Tucumán (1-1 en el tiempo reglamentario) y Ferrocarril Midland (2-2 en los 90 minutos). Alcanzó las semifinales por segunda vez en la historia. La última vez había sido en 2022, cuando fue eliminado por Talleres en esa ronda.
PUBLICIDAD
El primer semifinalista se medirá al vencedor de la eliminatoria entre Racing y Boca Juniors, que figura programada para el domingo 27 de septiembre, con hora y estadio a confirmar, a pesar del reclamo de Vélez por alineación indebida en la derrota contra el Xeneize. El otro finalista saldrá de los encuentros entre el vigente campeón Independiente Rivadavia ante Atlético Tucumán y Platense frente a Estudiantes de La Plata.
Árbitro: Nicolás Ramírez
VAR: Pablo Dóvalo
Estadio: Alfredo Beranger (Temperley)
Miércoles 9 de septiembre
Banfield 1-1 (7-6) Deportivo Riestra
Miércoles 16 de septiembre
19:00 - Independiente Rivadavia vs. Atlético Tucumán
Domingo 27 de septiembre
Hora y estadio a confirmar - Racing Club vs. Boca Juniors
Jueves 01 de octubre
Hora y estadio a confirmar - Platense vs. Estudiantes de La Plata
El presidente del Banco Central reveló el destino de los lingotes de oro que fueron removidos de las bóvedas
calendar_today 10.09.2026 - person - timer ~3 Minutos
El presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, brindó explicaciones ante el Senado sobre el destino del oro que integraba las reservas de la entidad. Ante las consultas de los legisladores durante el debate por la reforma de la Carta Orgánica, el funcionario ratificó que cada una de las operaciones contó con registros contables formales y auditorías.
“Todos los movimientos del oro están documentados y están registrados”, aseveró Bausili durante su exposición en la Cámara alta. El titular de la autoridad monetaria justificó la demora en la difusión pública de la información al señalar que se trató de una estrategia para proteger los activos internacionales.
En esa línea, argumentó que “hay cierta información que se resguarda del mercado para que no le estén operando constantemente en contra”.
El traslado de lingotes a Suiza
Ante las preguntas sobre el paradero del metal precioso, Bausili detalló que la entidad operaba con dos tipos de tenencias: una porción física resguardada en el país y otra depositada en el Bank for International Settlements (BIS), el organismo internacional conocido como el banco de los bancos centrales. Según precisó, a comienzos de 2024 se decidió mover parte de los lingotes locales hacia esa institución en Suiza.
La decisión obedeció a una estrategia de optimización financiera. El funcionario explicó que el mercado exige diferentes calidades de lingotes según su año de fundición y nivel de aceptación, de un modo similar a las diferencias de cotización entre los distintos diseños de billetes norteamericanos.
“Tomamos una oportunidad. Era óptimo en la administración de las reservas del Banco Central aprovechar esa ventana de oportunidad y, a un costo mucho más bajo del histórico, convertir esos oros de calidad más baja (…) en oro de calidad más alta”, detalló.
Para respaldar la legalidad de la medida, el funcionario indicó que los estados contables correspondientes a los ejercicios 2023, 2024 y 2025 pasaron por filtros rigurosos. Confirmó que las revisiones corrieron por cuenta de auditorías internas, firmas externas como PricewaterhouseCoopers y la Auditoría General de la Nación, los cuales no presentaron observaciones sobre los movimientos del metal.
La reforma de la Carta Orgánica y el fin de los adelantos al Tesoro
Las precisiones sobre las reservas surgieron durante la exposición conjunta con el vicepresidente del BCRA, Vladimir Werning, destinada a defender el proyecto de reforma de la Carta Orgánica. La iniciativa oficial busca reenfocar el mandato de la institución exclusivamente hacia la estabilidad de la moneda y prohibir la asistencia financiera al sector público.
Entre los puntos centrales del proyecto, Bausili destacó la eliminación formal de los adelantos transitorios contemplados en el artículo 20. Según advirtió, mecanismos creados inicialmente como herramientas excepcionales tras la crisis de 2001 “resultaron ser permanentes, lejos de ser transitorios”.
A su vez, el funcionario cuestionó el uso histórico del organismo para direccionar crédito o financiar gasto público, y subrayó que la solidez del balance del Banco Central resulta indispensable para abatir la inflación y consolidar la confianza en el peso.
“El pueblo de Zacatecas ya decidió”, afirma Ulises Mejía, aspirante a gubernatura de Zacatecas;
calendar_today 10.09.2026 - person - timer ~4 Minutos
Ulises Mejía Haro, quien aspira a la gubernatura de Zacatecas para las elecciones de 2027 y mantiene una ventaja en las encuestas de Morena, se siente confiado en ganar la competencia interna del partido guinda para convertirse en eventual coordinador de la Defensa de la Transformación.
"Yo creo que el pueblo de Zacatecas ya decidió, ya tomó su definición, solamente habrá que esperar, habrá que validarla y más allá de hablar con aires de triunfalismo, debemos hablar con ese grado de sensatez que se requiere", expresó el diputado federal con licencia en entrevista con EL UNIVERSAL.
De acuerdo con la más reciente encuesta de Enkoll para EL UNIVERSAL, Mejía Haro cuenta con una notoria ventaja con el 23% de la preferencia bruta rumbo a la elección de 2027; esto, sobre Geovanna Bañuelos y Verónica Díaz, ambas con 10% de preferencia, así como José Narro, quien registra el 7%.
Lee también Ulises Mejía Haro gana 2 a 1 en interna de Morena en Zacatecas
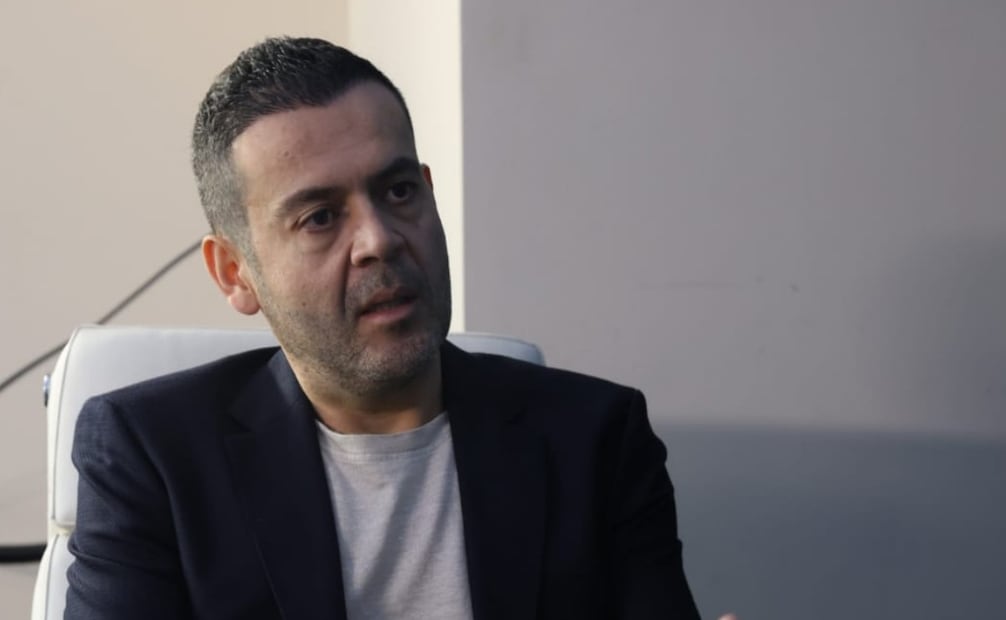
Ulises Mejía Haro aspira a la gubernatura de Zacatecas para las elecciones del 2027. 9 de septiembre de 2026 / Foto: Juan Boites para EL UNIVERSAL.
Sobre la eventual política planeada para Zacatecas, el expresidente municipal de Zacatecas aseguró que uno de los principales temas de preocupación es la seguridad, por lo que hizo un llamado a no rendirse jamás y a atender las causas desde la educación de las y los jóvenes en la región altamente golpeada por los índices delictivos.
"Es el tema de temas, el de la seguridad. Yo lo he dicho, que jamás hay que levantar bandera blanca en este tema, que es muy sensible y muy delicado para la población. Habrá que continuar con los esfuerzos que está haciendo nuestra presidenta, la doctora Claudia Sheinbaum. Yo creo que es la política correcta, atender las causas con más acciones complementarias", sostuvo.
[Publicidad]
Compartió que, para la atención a las causas y el fortalecimiento de la seguridad, busca hacer una política que incluye becas, acercamiento con la población y el fortalecimiento de las corporaciones de seguridad estatales.
El expresidente municipal de Zacatecas aseguró que uno de los principales temas de preocupación es la seguridad. 9 de septiembre de 2026 / Foto: Juan Boites para EL UNIVERSAL
Lee también García Harfuch reporta 23 ataques con coches bomba en Zacatecas; herido en Ojocaliente evoluciona
Para atender a la población estudiantil, destacó los apoyos que otorga el gobierno federal desde la primaria, secundaria, preparatoria e incluso en las universidades públicas, porque considera que "un joven en la escuela, en el aula, un joven educado, es un joven menos propenso a que sea víctima de las garras de la delincuencia".
[Publicidad]
Entre sus prioridades también destacó el tema de la salud, educación en la entidad y la atención a las y los maestros, además de atender al sector campesino y a los productores agrícolas por considerar a la entidad como un estado agropecuario.
Para conseguir ser coordinador de la defensa de la transformación, Ulises Mejía enfatizó que la honestidad es su principal distintivo y que su objetivo es fortalecer al movimiento de la 4T con compromiso, cercanía con el pueblo y mantener el apoyo de los aliados del partido guinda, el Partido Verde y el PT.
Mantiene una ventaja en las encuestas de Morena para ser coordinador de la defensa de la transformación de Zacatecas. 9 de septiembre de 2026 / Foto: Juan Boites para EL UNIVERSAL.
Lee también Embajador Johnson reconoce intercambio de información en detención de "Pepa"
[Publicidad]
"Yo agradezco a los simpatizantes, a los militantes esa confianza. Decirles que lo que buscamos es fortalecer el movimiento (...). Somos un grupo fuerte, un movimiento sólido, pero pues no debemos confiarnos", agregó.
Algunos de los atributos que Mejía Haro considera importantes para gobernar Zacatecas se encuentran la honestidad, ya que la considera una "excelente carta de presentación". También enfatiza el cumplimiento de lo que cada candidato propone, así como la cercanía con la gente y el conocimiento del estado.
Al asegurar que el Estado tiene una "problemática muy sentida" en el tema de seguridad, el diputado con licencia hizo mayor énfasis en que "no puede levantarse bandera blanca".
[Publicidad]
nro/JACL/rmlgv
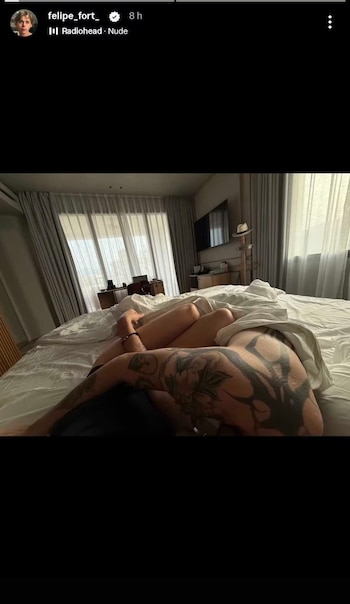
La llamativa foto que compartió Felipe Fort con su novia en la cama después de un momento íntimo
calendar_today 10.09.2026 - person - timer ~4 Minutos

A casi dos meses de presentar a su pareja en redes sociales, Felipe Fort volvió a mostrarse junto a su novia, la modelo rusa Mary Di, en una publicación de alto voltaje que compartió en su perfil de Instagram. Así, el hijo de Ricardo Fort volvió a abrir la puerta de su intimidad y a mostrar cómo florece su romance con la joven.
La foto fue subida a sus historias de Instagram y los muestra a ambos recostados en la cama, sin ropa y cubiertos en parte por las sábanas blancas. En la imagen, Mary Di aparece abrazándolo, mientras Felipe Fort posa en primer plano, mostrando su espalda y sus tatuajes.
PUBLICIDAD
La elección musical para acompañar la publicación también sumó repercusión. El joven utilizó “Nude”, de Radiohead, como fondo de la historia. No es la primera vez que Felipe Fort expone momentos de intimidad con su pareja en redes sociales. Desde que oficializaron el romance, ambos comenzaron a mostrarse juntos con mayor frecuencia en distintas publicaciones.
A finales de julio, a pocos días de haber oficializado la relación en Instagram, el hijo de Ricardo Fort publicó imágenes de un momento de relax en pareja.
PUBLICIDAD
En el clip, Felipe Fort aparece recostado al sol junto a la joven. Durante los primeros segundos del video, ella le besa la mejilla y, luego, él responde con otro beso y un abrazo. Más tarde, el empresario sumó una selfie en la que ambos se muestran distendidos durante la tarde.
La imagen fue acompañada por “Nutshell”, de Alice in Chains, tema que eligió para musicalizar la publicación. En esa foto, Mary Di aparece apoyada sobre la espalda de su novio.
PUBLICIDAD
El vínculo entre Felipe Fort y Mary Di comenzó a tomar visibilidad días atrás, cuando el joven compartió una serie de fotos en su cuenta de Instagram. La más comentada lo mostraba de espaldas, abrazado a una mujer que sostenía un ramo de rosas rojas en una calle nocturna de Málaga, en España.
Aquel posteo no incluía texto, sino apenas un emoji de gato negro, un detalle que alimentó las especulaciones sobre la identidad de la joven antes de que trascendiera su nombre.
PUBLICIDAD
Poco después se conoció que la acompañante era Mary Di, una modelo de origen ruso radicada en Madrid. En Instagram figura con el usuario @merneis y comparte imágenes vinculadas con producciones de moda, tanto en estudio como en exteriores.

En las publicaciones difundidas por Fort, la pareja aparece tomada de la mano durante un viaje en auto, recostada sobre rocas frente al mar y recorriendo distintos puntos del litoral mediterráneo.
PUBLICIDAD
La publicación con la que Felipe Fort presentó a su nueva pareja superó los 30.000 “me gusta” en apenas dos horas y generó una gran cantidad de reacciones. Entre ellas, una de las más comentadas fue la de Marta Fort, hermana melliza del joven.
“Me enteré igual que ustedes”, escribió. El mensaje acumuló más de 10.000 “me gusta” y cerca de 200 respuestas, y se convirtió en uno de los comentarios más replicados de la publicación.
PUBLICIDAD
Según muestra en su perfil de Instagram, Mary Di reside en España y mantiene un perfil orientado a su trabajo como modelo. Sus publicaciones muestran sesiones con una estética cuidada y postales al aire libre, en línea con su actividad dentro del circuito de moda europeo.
Por su parte, Felipe Fort, que tiene 22 años y es hijo de Ricardo Fort, mantiene una presencia activa en redes sociales desde hace años. Sus publicaciones suelen mezclar imágenes de viajes, tatuajes y momentos cotidianos, con una audiencia fiel que sigue de cerca cada movimiento de los mellizos Fort.
PUBLICIDAD
Matías Acevedo y nuevo fondo para financiar viviendas: “Uno debería pensar que esto sea una medida transitoria, puede ser dos o tres años” - La Tercera
calendar_today 10.09.2026 - person - timer ~6 Minutos
El economista, exdirector de Presupuestos del segundo gobierno de Sebastián Piñera, y académico de la Facultad de Ciencias Económicas y Empresariales de la Universidad de los Andes, Matías Acevedo, tiene una visión general positiva sobre el proyecto de ley que busca dar un impulso al mercado de capitales, que ingresó el gobierno al Congreso este miércoles.
Igualmente plantea ciertos matices, principalmente en materias que cree que se pueden perfeccionar respecto del Fondo Nacional de Vivienda (Fonavi). Tres principales: revisaría el modo en que está formulado el deducible que paga la banca; acotaría el plazo en que puede funcionar el Fonavi; y dejaría establecido que el Estado debe reasegurarse internacionalmente contra el riesgo de cola.
¿Le parece un buen proyecto de reforma al mercado de capitales?
-En general, cuando se presenta una reforma al mercado de capitales uno tiende a pensar que esto es una reforma para la industria financiera. Y es algo que se ve como bastante lejano, pero al final del día, estas medidas lo que hacen es determinar el costo de financiamiento de una vivienda, las tasas a las que accede una pequeña o mediana empresa, o cualquier empresa que quiera crecer y desarrollarse. En este contexto es que se enmarcan las principales medidas de este proyecto.
¿Algún tema que faltó?
-Echo de menos y lo encuentro lamentable, que no se hayan incluido ajustes a la Tasa Máxima Convencional (TMC), creo que es un error, porque muchas veces los que se oponen a esta medida se olvidan que hoy día el crimen organizado, una de sus palancas para atraer gente y crecer es el financiamiento del crédito. Esto se hace más relevante en un contexto donde tenemos una delincuencia al alza.
Hoy existe Fogaes para abaratar el costo de los hipotecarios. Ahora el gobierno propone crear el Fonavi. ¿Es un mecanismo adecuado?
-Creo que cuando uno hace un programa público para fomentar el acceso a la vivienda tiene que responder al menos dos preguntas. Supongamos que queremos bajar la tasa de interés en 100 puntos base. La pregunta que uno se debería responder es: ¿cuántos recursos públicos me va a costar y a cuánto riesgo estoy dispuesto a tomar?
Lo que hoy está planteado en Fogaes es básicamente un programa que otorga dos beneficios: subsidia la tasa de interés; y otorga una garantía estatal por la primera pérdida esperada del crédito: por cada $100 que se presten, en los primeros $50 se hace cargo el Estado. Después, eso empieza a correr por cuenta del banco. Entonces, está generando un gasto fiscal al subsidiar la tasa, y una garantía a la primera mitad de la pérdida.
Lo que está haciendo el Fonavi es algo distinto. Le traspasa el costo de fondo del Estado a las instituciones financieras. Y lo otro que hace es que, a diferencia del Fogaes, saca del balance del banco el crédito hipotecario, y eso le libera capital, lo que también se debería traspasar a tasa.
Por otra parte, la pérdida esperada del crédito queda en la institución financiera: si yo espero que mi cartera de crédito, por ejemplo, vaya a tener una pérdida de un 2%, esa primera pérdida es de cargo de la institución financiera. Y si supera ese 2%, ahí recién empieza a pagar el Estado.
Entonces, así como el Fogaes tiene gasto fiscal y tiene una exposición por el 50% de la garantía que da para la primera pérdida; el Fonavi, en cambio, toma el riesgo de cola, que sería el riesgo adicional, más allá de la pérdida esperada; pero se queda con una cartera de crédito apalancada a su balance.
¿Uno rebaja más la tasa que otro?
-Creo que ambos programas pueden llegar a rebajar la tasa de forma similar. En el caso del Fonavi, el Estado está tomando riesgo marginal, pero si eventualmente llega a haber una crisis tipo subprime, ese riesgo marginal, o el riesgo de cola, va a ser alto; y en ese caso obviamente se expone a una pérdida mayor que en el caso del Fogaes, que responde solamente por la mitad de ese riesgo, y además lo cubre por 15 años. Acá el Estado está tomando opciones distintas en términos de riesgo.
¿Con esto, el Estado pasa a ser un financista permanente de créditos hipotecarios?
-Esa es otra pregunta, que es: ¿cuánto puede durar este programa? O sea, ¿cuál es el objetivo? ¿Tiene un plazo determinado, y será algo temporal, hasta que se desarrolle el mercado, o va a ser algo permanente?
Hoy el Fogaes básicamente está garantizando más o menos el 50% de la originación mensual. El Fonavi, como no tiene ese límite que tiene el Fogaes, podría ir a un porcentaje mayor que ese.
Pero en ambos casos, lo que estamos viendo acá, es que la pérdida de profundidad del mercado, que tuvo repercusiones en las tasas, en el acceso al financiamiento, más temas regulatorios, finalmente lo que están generando es que el Estado juegue un rol relevante para poder facilitar el acceso al financiamiento a las familias.
¿En general le gustó esta propuesta del Fonavi?
-En particular, me gustaría que funcionara bien el mercado y que el Estado tuviera un rol más secundario. Entiendo que existe hoy día un problema.
Mi lógica es más de este estilo: los precios de la vivienda han subido de manera importante; una de las razones principales tiene que ver con temas regulatorios, un problema que es muy difícil de abordar en forma sistémica, y dada la brecha que existe entre el crecimiento de los salarios y el precio de las viviendas, si uno tuviera que ir en el extremo, tomaría mucho tiempo y esfuerzo y no tendría el impacto y la efectividad.
Entonces, la pregunta es, ¿qué hacemos? ¿Nos quedamos cruzados de brazos esperando que se cambie toda la regulación? ¿O el Estado puede jugar un rol acá? Tengo matices, pero con cualquiera de los dos programas me quedaría tranquilo en la medida que se entienda que este es un problema transitorio, y en la medida que el Estado también esté cubriendo bien sus riesgos.
¿De qué manera solucionar algunos de esos problemas?
-Me gustaría que el Estado se pueda garantizar contra el riesgo de cola, que es el riesgo marginal. Se puede tomar un reaseguro afuera para poder cubrir ese riesgo. Además, es insuficiente un deducible individual (por cada crédito que otorgue la banca). Debe ser una combinación individual y grupal (sobre la cartera total). El grupal disciplina frente al deudor malo, mientras el individual también ante un ciclo malo. En definitiva hay que evitar que se pierdan los incentivos de parte del originador, de lo contrario el Estado terminará pagando más de lo que corresponde.
¿Pero entonces, plantea que puede ser perfeccionado, pero que es un buen mecanismo para conseguir el objetivo?
-Sí y no, en el sentido que no es el primer best, quizás es el segundo, o el tercero, pero al final del día se hace cargo de un problema que es una realidad. Hoy día es mucho más complejo juntar el 10%, al menos para tener un pie razonable para acceder a una vivienda es más complejo acceder a plazos más largos y por eso el Estado podría jugar un rol.
Sí, un tema que creo que se tiene que discutir durante la tramitación es la duración. No puede ser in aeternum, porque se supone que toda esta reforma que se está haciendo al mercado capitales del largo proyecto, va a generar una mayor profundidad y eso va a mejorar las condiciones de acceso al financiamiento. Uno debería pensar que esto sea una medida transitoria, puede ser dos o tres años y después el fondo se cierra para nuevas operaciones.
Gobierno ingresa reforma al mercado de capitales: el Estado aportará hasta US$ 2 mil millones a nuevo fondo para la vivienda - La Tercera
calendar_today 10.09.2026 - person - timer ~11 Minutos
Finalmente, durante la mañana de este miércoles el Presidente José Antonio Kast presentó en Cerro Castillo la anunciada reforma al mercado de capitales, enfatizando que tiene como foco “la casa propia”. De hecho, la iniciativa que ya ingresó al Congreso e inició su tramitación con urgencia suma en la comisión de Hacienda de la Cámara de Diputados, fue llamada “proyecto de ley de reforma al mercado de capitales y financiamiento para la casa propia”.
La iniciativa en cuestión se articula en torno a cuatro ejes, con medidas orientadas a: facilitar el acceso a la casa propia; ampliar las fuentes de financiamiento para empresas de distintos tamaños; modernizar la regulación; y generar mejores condiciones para atraer capital y desarrollar actividad financiera desde Chile.
Además, el gobierno publicó el informe financiero, donde se especifica que el costo fiscal -incluyendo el efecto positivo sobre el crecimiento- sería de $260.677 millones (unos US$281 millones) entre 2027 y 2031.
Esto incluye la capitalización anual de $600.000 millones para los años 2027, 2028 y 2029, lo que suma $1.800.000 millones (unos US$2.000 millones). En tanto, para el periodo que va entre 2032 y 2041, el informe proyecta ganancias por $1.569.376 millones, equivalente a cerca de US$1.696 millones.
Acceso a la vivienda y fomento al ahorro
El foco que más enfatizaron el Presidente Kast y el ministro Quiroz, fue respecto del pilar que apunta a dar mayor acceso a la vivienda. Este es “el proyecto que facilita el ahorro de la casa propia”, dijo Quiroz este miércoles. Kast apuntó a lo mismo: “Hay algo que nos reúne: la casa propia”.
Acá se busca crear el Fondo Nacional para la Vivienda (Fonavi), un fondo que adquirirá créditos hipotecarios “mediante procedimientos competitivos”, explica una minuta de Hacienda, donde detalla que el monto de las viviendas será de hasta UF6.000.
El Estado podrá aportar hasta US$2.000 millones en un plazo de hasta 36 meses, con un aporte inicial de US$500 millones previo a la constitución del primer fondo, y se podrá apalancar hasta diez veces su patrimonio mediante la emisión de deuda con garantía estatal. Eso significa que el fondo podría alcanzar hasta US$20 mil millones.
El proyecto también propone crear el Ahorro Voluntario para la Vivienda (AVV), una cuenta destinada exclusivamente a completar el pie de la primera vivienda, nueva o usada, de hasta 6.000 UF. Se requerirá que la persona ahorre durante al menos 30 meses, y se exigirá reunir un 7% del valor de la vivienda; mientras que el Estado aportará un 3% adicional, completando el pie requerido para el financiamiento hipotecario. “Este es el único ítem relevante de costo fiscal de este proyecto”, dijo Quiroz a los parlamentarios.
El AVV comenzará a regir 36 después desde la entrada en vigencia de la ley y por los cinco años siguientes. Además, será administrado por entidades fiscalizadas por la CMF, esto incluye bancos, administradoras de fondos, compañías de seguros de vida, cooperativas de ahorro y crédito, y cajas de compensación.
“Aquí la fórmula es simple: es menos pie, tasas de interés más bajas y más plazo para la deuda hipotecaria. Son los tres conceptos esenciales”, manifestó Kast. Y expuso que el objetivo es conseguir una menor carga financiera para las familias. “Hemos perdido esa posibilidad de tener créditos de largo plazo, bueno, va a mejorar”, puntualizó el mandatario.
También con el objetivo de fomentar el ahorro, el gobierno buscará dar mayor espacio para ahorrar con incentivos en el régimen A del APV, elevando de 6 UTM (unos $433 mil) a 8 UTM ($577 mil) anuales el tope de la bonificación fiscal, actualizando un parámetro que se mantiene sin cambios desde 2008.
Más acceso a capital para empresas
El segundo pilar, que corresponde a dar más acceso a capital para empresas de distintos tamaños, busca ampliar las alternativas disponibles para que puedan acceder a financiamiento las compañías consolidadas, de menor tamaño y proyectos en etapas tempranas.
Acá, la minuta de Hacienda destaca una propuesta sobre bonos empresariales. “Se simplifican las reglas aplicables a los bonos acogidos al artículo 104 y se elimina la retención de 4% sobre sus intereses. Los inversionistas residentes continuarán tributando mediante el Impuesto Global Complementario, pero sin esa retención previa. El objetivo es facilitar nuevas emisiones y mejorar el acceso de empresas chilenas al financiamiento mediante deuda”, puntualiza.
Otra medida en este pilar, apunta a dar mayor acceso a empresas de menor tamaño al mercado. “Se modifica el beneficio tributario aplicable a la ganancia obtenida por la venta de determinadas acciones. En vez de exigir que esas acciones tengan un alto nivel de transacciones en bolsa, se requerirá que al menos un 15% de la propiedad esté en manos de inversionistas no vinculados al controlador, permitiendo que empresas de menor tamaño también puedan acceder a este régimen”, explica el documento.
La misma lógica de presencia bursátil se replica para las cuotas de fondos de inversión y de fondos mutuos, condicionando el beneficio a que el propio fondo, o al menos el 90% de su cartera, cumpla con dicho estándar de liquidez.
Adicionalmente, hay una propuesta sobre reinversión a través de fondos. “Se permite reinvertir recursos entre fondos mutuos y fondos de inversión públicos sin gatillar inmediatamente el impuesto correspondiente, siempre que los recursos permanezcan reinvertidos. La medida busca facilitar que el capital continúe financiando sectores como pymes, facturas y capital de riesgo”, señala la minuta.
Ahora, además, habrá un segmento junior de la Bolsa. “Se crea un segmento especial para empresas de innovación y crecimiento y proyectos de exploración minera, con reglas proporcionales a su etapa de desarrollo y acompañamiento de un agente patrocinador. Para incentivar la inversión se incorporan beneficios tributarios, entre ellos un crédito equivalente al 35% de la inversión, con un tope de 50 UTA”, afirma.
Actualización de normas y procesos
En el tercer pilar, que se refiere a una actualización de normas y procesos del mercado, el proyecto busca modernizar “procedimientos creados para un mercado distinto al actual, buscando reducir trámites y costos y aplicar reglas acordes con las características y riesgos de cada actividad”.
Acá se propone crear un registro más rápido de valores. “Se corrige el registro automático para que pueda utilizarse en acciones, cuotas de fondos y otros valores, permitiendo su inscripción en un día hábil cuando corresponda”, afirma la minuta.
También hay una propuesta para que se puedan emitir “mini-bonos”. Allí se establece “un registro especial para emisiones de empresas medianas, con información enfocada en los antecedentes necesarios para evaluar riesgo y retorno, creando una alternativa de financiamiento adaptada a su escala”.
Adicionalmente, se propone una regulación proporcional para fondos, es decir, “se faculta a la CMF para ajustar determinadas exigencias según el riesgo efectivo de administradoras y fondos, junto con permitir gestores especializados sujetos a registro y fiscalización”.
Otro tema es la reducción de quorums calificados en las sociedades anónimas. El proyecto señala que “la existencia de un quorum supramayoritario incentiva a que los controladores mantengan una participación mayoritaria amplia, lo que resta profundidad y liquidez al mercado accionario”.
En esa línea, explica que en el mundo, el principal accionista de una empresa listada en promedio concentra alrededor del 35% de la propiedad de la compañía, “en Chile ese promedio supera el 50% de propiedad. Incluso, en Estados Unidos el principal accionista posee en promedio tan solo el 20%”.
Por eso, propone rebajar de dos tercios a mayoría absoluta de las acciones emitidas con derecho a voto el quorum exigido por la Ley de Sociedades Anónimas para materias como la cancelación voluntaria de la inscripción en el Registro de Valores, y rebajar de la unanimidad a dos tercios de las acciones emitidas el exigido en el artículo 79 para apartarse del dividendo mínimo obligatorio de 30%, entre otros aspectos.
Squeeze out: este es otro mecanismo contemplado en la propuesta. El proyecto permite a cualquier persona o grupo de personas con acuerdo de actuación conjunta, que llegue a poseer más del 90% de las acciones de una sociedad anónima abierta, exigir la venta forzosa del capital que no está en sus manos sin exigir autorización estatutaria previa ni una vía específica de adquisición del control.
“El controlador solo podrá ejercer este derecho una vez transcurridos tres meses desde que informó su posición a la Comisión, y siempre que haya mantenido ese porcentaje de forma ininterrumpida durante ese período, resguardo que evita que el mecanismo se use para consolidar posiciones transitorias”, dice el proyecto.
Por otra parte, la iniciativa propone habilitar al Banco Central para abrir cuentas especiales a intermediarios de valores.
Chile como centro financiero regional
El cuarto y último pilar apunta a “reducir barreras para atraer financiamiento, facilitar inversiones internacionales y desarrollar desde Chile servicios financieros para clientes extranjeros”.
Un primer tema es la exportación de servicios financieros. Esto contempla “servicios de gestión, asesoría y consultoría financiera y administración patrimonial prestados desde Chile a clientes extranjeros podrán acogerse a la exención de IVA, incluso cuando los recursos administrados permanezcan en el país”, señala la minuta.
El segundo tema busca incentivar el ingreso de inversionistas extranjeros: “Se elimina la obligación de obtener RUT para inversionistas no residentes que participen exclusivamente en determinados instrumentos de los artículos 104 y 107, eliminando un trámite de entrada al mercado local”.
En tercer lugar, se quiere dar más movilidad para que haya financiamiento desde el exterior. Al respecto, “se amplía la exención del Impuesto de Timbres y Estampillas (ITE) para determinados créditos obtenidos por bancos e instituciones financieras en el exterior y destinados al mercado chileno, reduciendo costos asociados a esas fuentes de financiamiento”.
El ministro Quiroz dijo a los parlamentarios que “el impacto tributario de este proyecto es bajísimo. Es menos del 0,02% del producto. Y hay una explicación: porque básicamente, lo que han hecho muchos de estos tributos que estamos cambiando, es reprimir a tal nivel la transacción, que no hay transacción”.
Respecto de la banca, viene un tema particular sobre capital de bancos sistémicos. La legislación actual señala que el requisito de capital para bancos sistémicos implica un mínimi de 1% y un máximo de 3,5%. Además, dicho capital es tratado como parte del patrimonio mínimo del banco por lo que su incumplimiento gatilla restricciones automáticas y graduales a la distribución de utilidades.
El proyecto propone sujetar su cumplimiento al “régimen de restricción escalonada de dividendos del artículo 56 en los mismos términos que hoy rigen para los colchones de conservación y contracíclico. También reduce el piso del rango de la exigencia desde 1% a 0%”.
Ley de Fraudes bajo la lupa
El proyecto también apunta a hacer perfeccionamiento de la Ley de Fraudes. El informe financiero sintetiza la norma de esta forma: “Se sustituye el estándar de dolo o culpa grave, que en la práctica resulta imposible de acreditar por el emisor, por el de culpa leve propio del derecho común, y se incorpora una presunción de falta de cuidado del usuario cuando la operación se realizó con autenticación reforzada, presunción que opera en sede judicial, de modo que el emisor sigue requiriendo autorización del juez para suspender la restitución”.
Además, ahora el proyecto busca permitir que las personas puedan contratar seguros contra fraudes en medios de pago, algo que la ley vigente prohíbe.
“Voy a tocar el único artículo que puede generar cierto debate, creo yo”, comenzó planteando el ministro Quiroz a los parlamentarios. “Este es un tema que va a requerir cierto debate y habrá distintas opiniones, y lo ponemos acá porque esto es parte del costo del sistema. ¿Cuánto cuesta hoy día la Ley de Fraudes? Sabemos que en el pasado lejano, para decir las cosas como son, los bancos no respondían casi por nada, y la culpa siempre la tenía el cliente. Después nos pasamos al otro extremo y la culpa la tiene el banco y entonces hay clientes que la verdad es que han defraudado al banco, ha sido al revés", dijo.
Luego, agregó: “¿Y hoy día dónde estamos? Estamos en una situación donde el sector financiero en 2025 gastó US$202 millones. La plata se reparte, así que este costo al final no lo pagan los bancos, lo pagan los usuarios. Pero lo más relevante, es que la tasa de fraude en Chile versus Europa es cuatro veces más que en Europa, y eso es una señal de atención".
Es más, sostuvo que “en BancoEstado solamente en 2026 este costo ha aumentado en 34%”. Agregó que “desde el Ministerio de Hacienda siempre le pedimos los dividendos, entonces el BancoEstado viene a quejarse, que la ley de fraudes lo hace gastar US$70 millones al año”.
Quiroz aseguró que “Chile es el único que tiene todo eso junto. O sea, culpa grave, sí, hay en muchos países, pero no existen países que tengan las cuatro. Culpa grave, carga de la prueba, prohibición de comercializar seguro y sede judicial. Entonces, lo que estamos haciendo para bajar estos costos, que al final los pagan todos, es pasar de la culpa grave a la leve, mantener la carga de prueba en los bancos, permitir comercializar seguros, seguimos en sede judicial, pero hacemos un cambio muy relevante en la denuncia: convertimos la denuncia en digital y estandarizada”.
Esto último significa que “hay un solo instrumento, digital, estandarizado para todos los bancos, que yo si quiero hacer una denuncia, lo lleno, y esa es la denuncia que es igual para todos”.