Los datos que resumen ocho años de Pedro Sánchez en La Moncloa: 3,4 millones de ocupados más y un SMI al alza, pero la vivienda cuesta un 74% más y la cesta de la compra se ha encarecido
calendar_today 18.10.2026 - person - timer ~8 Minutos
La crisis del acceso a la vivienda se ha convertido en el centro del debate político a las puertas de las elecciones generales anticipadas del próximo 29 de noviembre. La decisión de Pedro Sánchez de adelantar la cita con las urnas llegó después de que el Congreso rechazara los dos decretos de vivienda impulsados por el Gobierno para intentar aliviar el problema. Un fracaso parlamentario que se produjo en plena movilización social, con cientos de personas acampadas en la madrileña Puerta del Sol tras el desahucio de Maricarmen, una mujer de 87 años que falleció en el hospital días después de verse obligada a irse de la casa en la que vivió durante más de siete décadas y tras años de lucha con el fondo buitre que la compró.
Pero la vivienda no es el único escenario que ha cambiado en nuestro país en los últimos años. Desde que Sánchez llegó a La Moncloa en junio de 2018, la economía española ha evolucionado y los principales indicadores dibujan un balance con luces y sombras. España tiene más personas trabajando, un salario mínimo y unas pensiones más altas, y la economía ha recuperado el terreno perdido durante la pandemia. Sin embargo, los precios han acumulado grandes subidas y el coste de la vivienda se ha convertido en uno de los mayores obstáculos para las familias.
PUBLICIDAD
El mercado laboral es uno de los ámbitos en los que los datos muestran una evolución favorable. Según la Encuesta de Población Activa (EPA) del Instituto Nacional de Estadística (INE), España pasó de unos 19,34 millones de ocupados en el segundo trimestre de 2018 a cerca de 22,78 millones en el mismo periodo de 2026. Son, aproximadamente, 3,44 millones más de personas ocupadas. Y la tasa de paro también se redujo durante este intervalo, del 15,28% al 9,87%.
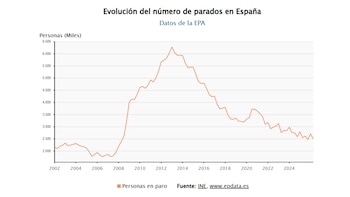
Otro de los cambios más relevantes se ha producido en la temporalidad. En el segundo trimestre de 2018, alrededor del 27% de los asalariados tenía un contrato temporal; y en el mismo trimestre de 2026, la proporción rondaba el 15%. La reforma laboral aprobada a finales de 2021 contribuyó a impulsar la contratación indefinida. En 2022 se registraron más de siete millones de contratos de este tipo y en 2023 se firmaron otros 6,62 millones, según el Servicio Público de Empleo Estatal (SEPE).
PUBLICIDAD
Aun así, los contratos registrados no equivalen al número de personas que han conseguido un empleo estable, ya que una misma persona puede firmar varios contratos. La tasa de temporalidad de la EPA mide la situación de los asalariados en un momento determinado.
Además, la mejora tampoco ha eliminado todos los problemas del mercado laboral. El paro juvenil continúa por encima del conjunto de la población. La tasa de desempleo de los menores de 25 años pasó del 34,6% en el segundo trimestre de 2018 al 23,77% en el mismo periodo de 2026. Aunque supone una caída de casi 11 puntos porcentuales, la proporción de jóvenes activos que no encuentran trabajo sigue siendo elevada.
PUBLICIDAD
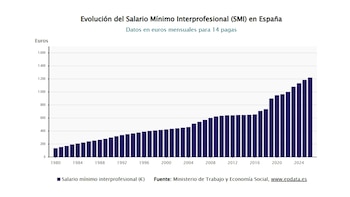
Por su parte, los ingresos mínimos legales también han aumentado. El salario mínimo interprofesional (SMI) ha pasado de 730,90 euros brutos mensuales en 14 pagas en 2018 a 1.221 euros en 2026. El incremento nominal es del 65,9%. Uno de los saltos más importantes se produjo en 2019, cuando el mínimo legal aumentó hasta los 900 euros al mes. La evolución posterior ha elevado la referencia salarial para los trabajadores que cobran el SMI, aunque esto no significa que todos los empleados hayan recibido un incremento equivalente.
En salarios medios, la cifra ha pasado de unos 1.923 euros al mes en 2018 a los 2.400 euros mensuales registrados en el primer trimestre de 2026. Pero, para valorar la mejora de su capacidad de compra, hay que tener en cuenta también cuánto han subido los precios. Además, las pensiones también han seguido una trayectoria ascendente, pasando de 1.083,67 euros de media en junio de 2018 a 1.572,80 euros en junio de 2026. Son 489,13 euros más al mes, un incremento nominal del 45,1%.
PUBLICIDAD
Durante estos años se han sucedido varios episodios inflacionistas. La recuperación tras la pandemia, los problemas en las cadenas de suministro y la crisis energética derivada de la invasión rusa en Ucrania han presionado los precios, especialmente durante 2021 y 2022. Y aunque la inflación puede moderarse, eso no significa que los productos vuelvan a costar lo mismo que antes, sino que, en general, suben a un ritmo menor.
La alimentación es uno de los ejemplos más claros. Según el cálculo realizado con la serie del INE, los precios de los alimentos y las bebidas no alcohólicas han aumentado un 41,5% entre junio de 2018 y marzo de 2026. Así, una cesta de la compra que hace ocho años costaba 100 euros, ahora sería de 141,50 euros.
PUBLICIDAD
En datos, el Índice de Precios de Consumo (IPC) interanual se situaba en el 2,3% en junio de 2018, mientras que en septiembre de 2026 el indicador adelantado del INE apuntaba a una tasa del 4,9%. Es decir, que el encarecimiento acumulado de los productos básicos reduce el margen disponible para otros gastos y afecta de manera desigual a los hogares. Quienes destinan una mayor proporción de sus ingresos a la alimentación y a otros bienes esenciales tienen menos capacidad para absorber nuevas subidas.
Frente a esto, los indicadores sociales ofrecen otra perspectiva del balance. En 2025, la tasa AROPE —que mide el riesgo de pobreza o exclusión social— se situó en el 25,7% de la población, frente al 26,2% de 2018. El descenso apunta a una mejora moderada, pero también muestra que aproximadamente una de cada cuatro personas en el país continúa en riesgo de pobreza o exclusión social. Asimismo, el 8,5% de los españoles declaró en 2025 que llegaba a fin de mes con mucha dificultad, frente al 9,1% registrado en 2024.
PUBLICIDAD
Si hay un ámbito en el que la evolución de los precios ha agravado las dificultades cotidianas, es el de la vivienda. Según las series históricas de Idealista, el precio medio anunciado del alquiler en España pasó de 10,40 euros por metro cuadrado al mes en junio de 2018 a 15,20 euros en junio de este año, una subida aproximada del 46,2%. Para una vivienda de 80 metros cuadrados, aplicar esos precios medios supondría pasar de 832 euros mensuales a 1.216 euros. Son 384 euros más cada mes, sin contar otros gastos asociados a la vivienda.
El presidente del Gobierno, Pedro Sánchez, ha anunciado la disolución de las Cortes Generales y la convocatoria de elecciones anticipadas para el 29 de noviembre. La decisión llega tras el rechazo del Congreso a decretos clave del Gobierno sobre vivienda.
La compraventa, por su parte, ha seguido una trayectoria alcista mayor. El precio medio anunciado pasó de 1.680 euros por metro cuadrado en junio de 2018 a 2.914 euros en junio de 2026. El aumento es de 1.234 euros por metro cuadrado, aproximadamente un 73,5% más. Para un inmueble de 80 metros cuadrados, la diferencia entre ambos valores equivaldría a casi 98.720 euros.
PUBLICIDAD
Y los datos oficiales del INE dejan claro que las subidas continúan. En el segundo trimestre de 2026, el Índice de Precios de Vivienda registró un aumento interanual del 12,2%, un 7,4% en la vivienda nueva y un 12,9% en la usada. En comparación con el trimestre anterior, el incremento fue del 3,4%.
En este escenario también es importante la comparación con los ingresos para entender el problema. Aunque tanto el SMI como el salario medio han aumentado, esa subida no garantiza que todos los trabajadores puedan acceder hoy más fácilmente a una vivienda. El resultado depende de la evolución salarial de cada hogar, de dónde viva, de si alquila o tiene una vivienda en propiedad y de cuánta proporción de sus ingresos destina a este gasto.
PUBLICIDAD
Por último, la evolución de las cuentas públicas también refleja el impacto de los acontecimientos que han marcado estos ocho años. La pandemia obligó a desplegar medidas extraordinarias para sostener las rentas, el empleo y la actividad económica. Después, la crisis energética derivada de la guerra de Ucrania llevó al Gobierno a aprobar nuevas medidas para amortiguar la subida de los costes energéticos y proteger a hogares y empresas.

Según el Banco de España, la deuda pública equivalía al 97,1% del Producto Interior Bruto (PIB) en 2018 y alcanzó el 100,7% al cierre de 2025. El endeudamiento aumentó sobre todo durante la crisis sanitaria, cuando la caída de la actividad coincidió con un incremento de las necesidades de financiación. El dato llegó a superar el 124% del PIB en marzo de 2021.
Desde entonces, el peso de la deuda sobre el tamaño de la economía ha descendido progresivamente. En julio de 2026 se situó en el 99,9% del PIB, por debajo del umbral del 100% por primera vez desde la pandemia. Pero, en ese mismo mes, el volumen de deuda alcanzó aproximadamente 1,744 billones de euros, un 3,8% más que un año antes.
La deuda en relación con el PIB sirve para medir cuánto debe un país en comparación con lo que produce en un año. Si la economía crece más rápido que la deuda, esta representa una parte menor de la riqueza generada, aunque el dinero que debe el Estado siga aumentando. Por eso, la reducción de este indicador desde los máximos de la pandemia no significa que España deba menos dinero, sino que su economía ha crecido en relación con la deuda acumulada.